Финансы: как управлять деньгами, вкладами и кредитами в 2025 году
Когда речь заходит о финансах, личном управлении деньгами, включая доходы, расходы, сбережения и займы. Также известен как личные финансы, он — основа стабильности любой семьи. Это не про сложные формулы или бухгалтерские книги. Это про то, как не остаться без денег до зарплаты, как не переплатить по кредиту и как сохранить сбережения, даже если банк закроется.
В 2025 году вклады, депозиты, на которые банк начисляет проценты. Также известен как депозиты, он стали не просто способом «положить деньги на полку». Они — инструмент, который может дать 21,5% годовых, но только если знать, где и как их брать. А кредиты, займы, которые вы берете, чтобы купить что-то сейчас и платить потом. Также известен как займы, он больше не ограничиваются ипотекой или автокредитом. Теперь это онлайн-займы в приложении, рефинансирование, кредиты без первоначального взноса — и каждый из них имеет свои ловушки.
Без бюджета, плана, который показывает, куда уходят деньги и сколько можно отложить. Также известен как личный бюджет, он даже самые выгодные вклады не спасут. Многие теряют деньги не потому, что плохо зарабатывают, а потому что не знают, куда они уходят. А если у вас есть дети — бюджет становится не просто полезным, а жизненно важным. Государственные выплаты, материнский капитал, региональные льготы — всё это нужно не просто получить, а правильно вписать в семейные расходы.
И всё это связано с страхованием вкладов, государственной защитой ваших сбережений до 1,4 млн рублей при банкротстве банка. Также известен как АСВ, он. Многие думают, что если деньги в банке — они в безопасности. Это не так. Только если они застрахованы. И только если вы знаете, какие вклады не покрываются, как получить компенсацию и что делать, если банк потерял лицензию.
Здесь вы найдёте всё, что нужно, чтобы не стать жертвой банковских уловок, не переплатить по кредиту и не потерять сбережения. От простых способов откладывать 10% зарплаты до того, как проверить авто на залог перед покупкой. От того, как использовать промо-вклады с 33% годовых, до того, как сэкономить на КАСКО, не рискуя кредитом. Вы найдёте реальные цифры, проверенные методы и честные советы — без воды, без теории, без паники. Всё, что нужно, чтобы финансовая грамотность стала частью вашей жизни, а не чем-то, что читают «когда будет время».
Топ-10 банков с высокими ставками по вкладам: актуальный рейтинг на ноябрь 2026
Актуальный рейтинг банков с самыми высокими ставками по вкладам на ноябрь 2026 года. Сравнение условий ПСБ, Сбера, ВТБ и других лидеров рынка, разбор понятия «новые деньги» и советы по выбору выгодного депозита.
Импульсивные покупки: как перестать тратить деньги на ненужное
Разбираем природу импульсивных покупок и предлагаем проверенные методы контроля: правило 24 часов, удаление карт и анализ триггеров.
Депозиты в юанях и редких валютах: риски и реальная доходность
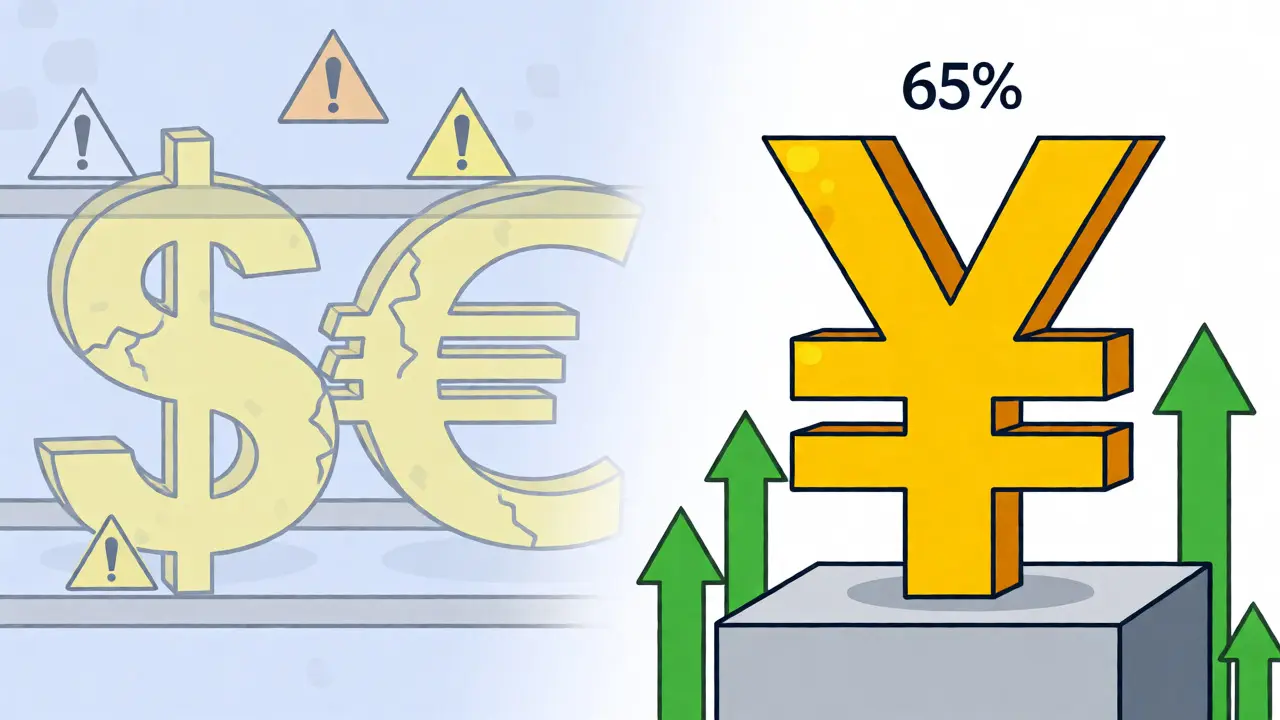
Разбираем риски и доходность депозитов в юанях и редких валютах в 2026 году. Узнайте, почему высокие ставки обманчивы, как влияет курсовая разница и кому подходит такая диверсификация сбережений.
Нулевой базовый бюджет: как заставить каждый рубль работать
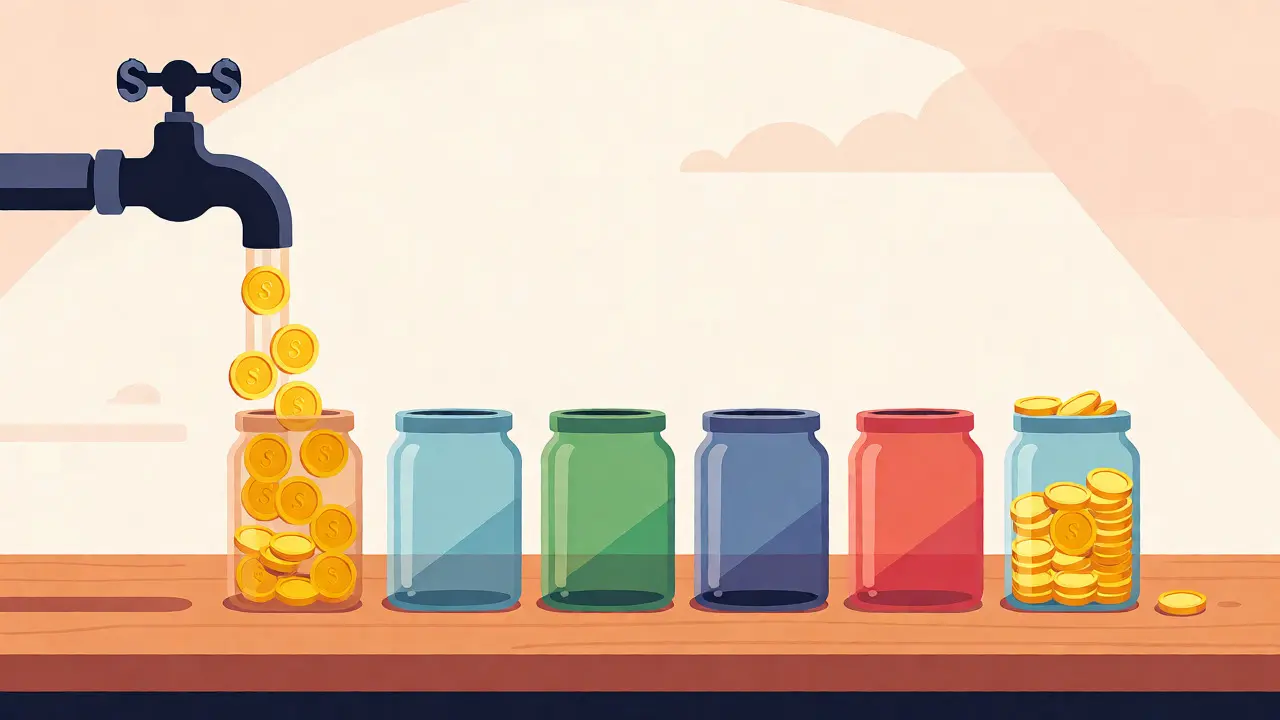
Узнайте, как работает нулевой базовый бюджет (ZBB) и почему он эффективнее обычного планирования. Пошаговая инструкция, примеры распределения доходов и советы по избеганию типичных ошибок.
Инвестиционные цели и KPI портфеля: как частному инвестору не потеряться в цифрах
Как частному инвестору поставить реалистичные финансовые цели и выбрать правильные KPI для оценки портфеля. Разбираем связь между риском, сроком и доходностью, приводим примеры расчета реальной доходности и даем практический алгоритм действий.
Как планировать отпуск в семейном бюджете без кредитов: пошаговая инструкция
Узнайте, как спланировать семейный отпуск без кредитов и долгов. Пошаговая инструкция по созданию отпускного фонда, расчету бюджета и выбору финансовых инструментов для накоплений.
Премиальное обслуживание в банке: стоит ли оно своих денег? Разбор привилегий и кэшбэка
Разбираем премиальное банковское обслуживание в России: реальные привилегии, кэшбэк, стоимость и скрытые условия. Узнайте, когда пакет выгоден, а когда лучше остаться на обычной карте.
Как отказаться от ненужных подписок и сэкономить в личном бюджете
Узнайте, как найти скрытые подписки, правильно их отменить и защитить бюджет от ненужных списаний. Практические советы, коды операторов и лайфхаки с виртуальными картами помогут сэкономить до 2000 рублей в месяц.
Как выторговать максимальную ставку по вкладу при крупной сумме в 2026 году
Как выторговать максимальную ставку по вкладу при крупной сумме в 2026 году. Разбираем стратегию переговоров, лимиты страхования АСВ, налоговые нюансы и тактики получения индивидуальных условий от банка.
Расходы на детей: как планировать семейный бюджет без стресса
Как планировать семейный бюджет с детьми и не сойти с ума от трат. Разбираем структуру расходов, методы контроля и способы вовлечь детей в финансовую жизнь семьи.
Бонусные программы банков: мили, баллы и кэшбэк - что выгоднее в 2026 году
Разбираем, что выгоднее в 2026 году: кэшбэк деньгами, баллы лояльности или авиамили. Сравнение условий Тинькофф, Сбера, Альфы и ВТБ, анализ скрытых лимитов и советы по выбору карты под ваш профиль расходов.
Как инвестировать кэшбэк и бонусы: стратегии для маленьких сумм
Разбираем, как превратить банковский кэшбэк в реальные инвестиции. Сравнение программ ВТБ, Сбера и БКС, выбор инструментов для маленьких сумм и налоговые нюансы.