Знаете ли вы, что в среднем российские семьи тратят на содержание и воспитание детей почти 40% своего общего дохода? Это не просто цифра из отчета Минфина - это реальность, с которой сталкивается каждый родитель, пытаясь свести концы с концами. Если вам кажется, что деньги «утекают сквозь пальцы», а к концу месяца остается только пустой кошелек и чувство вины за незапланированные траты, проблема не в том, что вы мало зарабатываете. Проблема в отсутствии четкой системы. Планирование расходов на детей - это не про жесткую экономию и отказ от радости жизни. Это про то, чтобы перестать жить от зарплаты до зарплаты и начать осознанно управлять своим будущим.
Почему стандартные методы не работают для семей с детьми
Многие финансовые гуру советуют классическое правило «50/30/20»: половина дохода на нужды, тридцать процентов на желания и двадцать на накопления. Звучит красиво, но давайте будем честными: когда у вас двое или трое детей, эта схема часто ломается об реальность. Исследования показывают, что доля детских расходов может варьироваться от 39% до 50% бюджета, особенно если семья живет в крупном городе и платит ипотеку.
Классический подход игнорирует сезонность и непредсказуемость детских трат. Школьная форма, которую нужно покупать раз в год, лечение зубов, которое случается внезапно, или кружки по робототехнике, которые оказались дороже, чем вы думали. Вместо того чтобы слепо следовать чужим формулам, лучше адаптировать их под свою ситуацию. Например, многие эксперты рекомендуют начинать не с распределения текущих денег, а с анализа ежегодных расходов. Разделите все крупные годовые траты (например, подготовка к школе) на 12 месяцев и откладывайте эту сумму ежемесячно. Так вы избежите финансового шока в августе, когда нужно закупать тетради и рюкзаки.
Куда реально уходят деньги: анатомия детских расходов
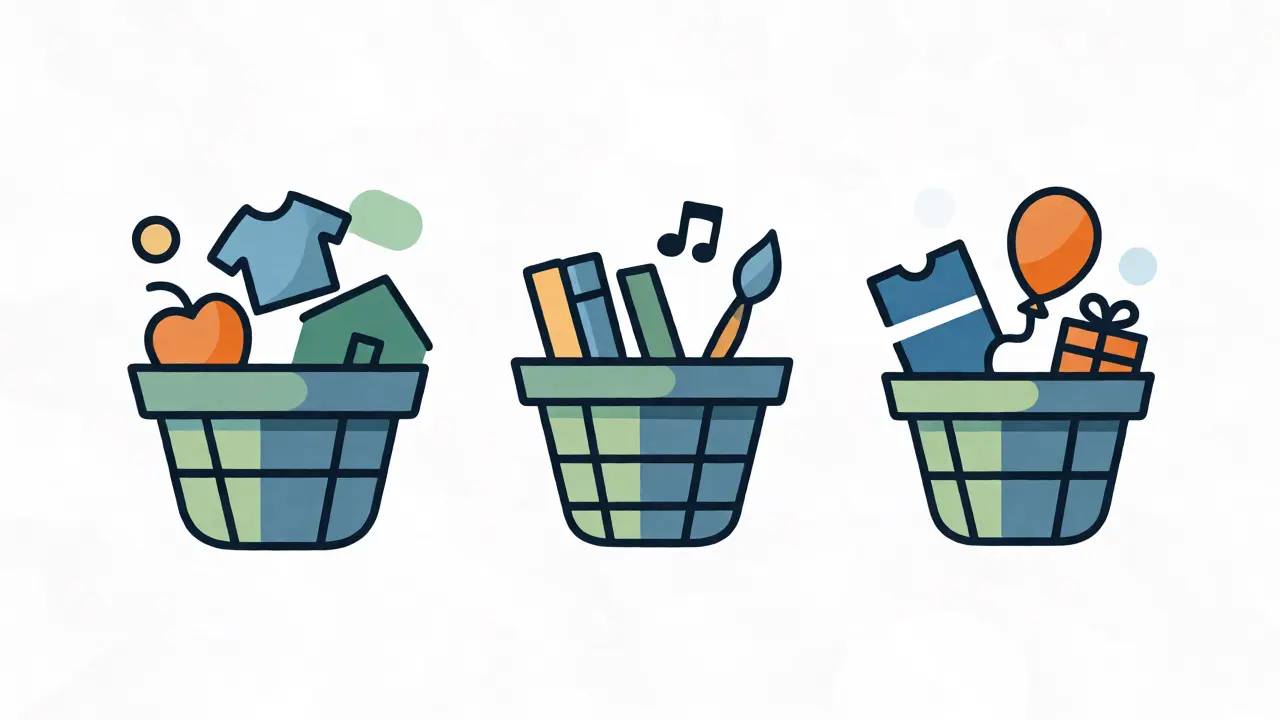
Чтобы контролировать бюджет, нужно понимать его структуру. Расходы на ребенка можно условно разделить на три большие корзины. Первая - обязательные платежи. Сюда входят продукты питания, одежда первой необходимости, коммунальные услуги (если они зависят от количества жильцов), транспорт до школы или садика и базовые медицинские услуги. Эти траты регулярны и предсказуемы. Их сложно сократить, но легко просчитать заранее.
Вторая корзина - образование и развитие. Кружки, секции, репетиторы, книги, развивающие игрушки. Здесь часто возникает соблазн экономить, но важно помнить: инвестиции в навыки ребенка окупаются. Однако это не значит, что нужно записывать чадо во все существующие студии мира. Выберите два-три направления, которые действительно интересны ребенку, и исключите те, куда он ходит «для галочки».
Третья категория - досуг и эмоциональное благополучие. Кино, парки аттракционов, подарки друзьям, праздники. Именно здесь чаще всего происходят утечки бюджета. Родители покупают дорогие игрушки, потому что им самим нравится процесс покупки, или соглашаются на дорогой отдых, чтобы компенсировать чувство вины за отсутствие времени. Попробуйте найти бесплатные альтернативы: городские фестивали, библиотеки с мастер-классами, пикники в парке. Это не менее ценно для ребенка, но стоит значительно дешевле.
| Категория расходов | Примерная доля в бюджете | Как оптимизировать |
|---|---|---|
| Базовые потребности | 40-50% | Покупки по списку, сезонные скидки, бонусные карты супермаркетов |
| Образование и кружки | 20-30% | Выбор бесплатных секций при школах, групповые занятия вместо индивидуальных |
| Одежда и обувь | 10-15% | Покупка на распродажах после сезона, покупка вещей на размер больше |
| Досуг и развлечения | 10-15% | Использование городских льгот, домашние игры, прогулки |
| Непредвиденные траты | 5-10% | Формирование отдельного резерва на лекарства и срочные покупки |
Инструменты, которые помогают держать руку на пульсе
Человеческая память ненадежна. Мы забываем про мелочи вроде оплаты продленки или покупки новых кроссовок, которые «случайно» попали в корзину. Поэтому первый шаг к контролю - ведение учета. Не обязательно вести сложные таблицы в Excel, если вы их ненавидите. Есть множество мобильных приложений, которые автоматически сортируют транзакции из банковских карт. Главное правило: записывайте каждую покупку сразу же. Отложенный учет работает плохо - мозг начинает оправдывать траты задним числом.
Еще один эффективный метод - «конверты». Вы можете использовать физические конверты или виртуальные счета в банке. Например, отдельный счет только на детские нужды. Как только деньги на этом счете заканчиваются, новые покупки в этой категории запрещены до следующего пополнения. Это учит дисциплине и обоих родителей, и ребенка. Для многодетных семей этот метод особенно важен, так как позволяет избежать ситуации, когда деньги, предназначенные на старшего ребенка, незаметно уходят на нужды младших.
Как вовлечь детей в финансовую игру
Финансовая грамотность не приходит сама собой. Ребенок должен видеть, как принимаются решения. Но не нужно грузить его цифрами инфляции или ставками по кредитам. Используйте образы. Сравните семейный бюджет с коробкой конфет: если съесть всё сразу, завтра будет пусто; если растянуть удовольствие, хватит надолго; если часть спрятать, можно порадовать себя позже.
Начните давать карманные деньги с раннего возраста. Даже пятилетнему ребенку можно дать небольшую сумму и объяснить, что она рассчитана на неделю. Пусть он сам решает, купить одну большую игрушку сейчас или несколько маленьких. Ошибки в детстве стоят дешево. Лучше потратить карманные деньги на бесполезную пластмассу в семь лет, чем взять микрозайм на новый айфон в семнадцать, не умея считать свои возможности.
Проводите короткие семейные советы. Не превращайте их в нудные лекции. Просто обсудите план на выходные: сколько мы готовы потратить на пиццу и кино? Почему мы выбираем этот парк, а не тот? Когда дети участвуют в обсуждении, они начинают чувствовать ответственность за результат. Они понимают, что деньги - это ограниченный ресурс, который требует выбора.
Подводные камни: чего стоит избегать
Самая большая ошибка родителей - кредитование детского счастья. Ипотека на квартиру побольше ради детской комнаты - это одно. А вот рассрочка на последний телефон для подростка или кредит на модную куртку - совсем другое. Кредиты создают иллюзию доступности, маскируя реальную стоимость вещи. В условиях нестабильной экономики долг становится риском для всей семьи. Старайтесь накапливать на крупные покупки заранее. Если цель - лагерь летом, начните откладывать на него уже зимой.
Второй камень - сравнение с другими. Социальные сети полны картинок идеального детства: дорогие поездки, брендовая одежда, элитные частные школы. Помните, что за каждой красивой фотографией стоит либо огромная скрытая задолженность, либо специфические приоритеты конкретной семьи. Не пытайтесь соответствовать чужому стандарту успеха. Ваш бюджет должен обслуживать ваши ценности, а не чужие ожидания.
Наконец, не забывайте про подушку безопасности. Эксперты единодушны: семье с детьми необходим резерв на 3-6 месяцев расходов. Это не те деньги, которые лежат на карте и тратятся на импульсивные покупки. Это неприкосновенный запас на случай болезни, потери работы или срочного ремонта машины. Без этой «подушки» любая форс-мажорная ситуация выбьет вас из колеи и заставит брать кредиты под высокий процент.
Практические шаги для старта прямо сегодня
- Аудит расходов: Выпишите все траты за последний месяц. Разделите их на категории: «надо», «хочу», «детское».
- Установка лимитов: Определите максимальную сумму на необязательные детские покупки (игрушки, сладости, лишние секции).
- Открытие целевых счетов: Заведите отдельные накопительные счета на конкретные цели (школа, отпуск, техника).
- Регулярные ревизии: Каждое первое число месяца проверяйте баланс и корректируйте план на следующий месяц.
- Диалог с детьми: Объясните детям правила игры. Почему мы не покупаем эту игрушку сегодня? Потому что копим на велосипед.
Планирование бюджета с детьми - это марафон, а не спринт. Вы будете ошибаться, будете срываться, будете забывать откладывать. Это нормально. Важно не стремиться к идеальной таблице в Excel, а создать систему, которая работает именно для вашей семьи. Начните с малого: отслеживайте расходы две недели. Уже это простое действие даст вам понимание, где находятся основные «черные дыры» вашего кошелька. А дальше дело техники и терпения.
Сколько процентов дохода должны составлять расходы на детей?
В среднем по России эта цифра составляет около 39%, но сильно зависит от региона и уровня дохода. В крупных городах и для семей со средним доходом расходы могут достигать 45-50%. Нет единого норматива, важно, чтобы эти траты не приводили к постоянным долгам.
Как научить ребенка экономить, не создавая дефицит?
Не запрещайте покупки, а учите выбирать. Дайте ребенку право голоса в рамках установленного бюджета. Например, предложите выбрать между двумя вариантами отдыха или двумя моделями обуви. Также эффективно работает система карманных денег, где ребенок сам распределяет средства и сталкивается с последствиями своих решений.
Стоит ли брать кредит на образование ребенка?
Лучше избегать потребительских кредитов на обучение, если есть возможность накопить. Образование - это долгосрочная инвестиция, и платить за нее проценты невыгодно. Однако образовательные кредиты с господдержкой могут быть выгоднее, чем обычные займы, если нет другого способа оплатить учебу в престижном вузе.
Как учитывать сезонные расходы на детей?
Разделите известные годовые затраты (школьная форма, зимняя куртка, новогодние подарки) на 12 и откладывайте эту сумму каждый месяц на отдельный счет. Этот метод называется «выравнивание бюджета» и помогает избежать резких скачков расходов в определенные месяцы.
Что делать, если доходы семьи нестабильны?
В таком случае критически важна увеличенная подушка безопасности (на 6-12 месяцев расходов). Планируйте бюджет исходя из минимального гарантированного дохода, а любые сверхдоходы направляйте в накопления или на погашение долгов, а не на увеличение текущего потребления.
Владислав Середа
Опять эти гуру от сохи лезут с советами как жить. "Не берите кредит на айфон", ага, конечно. Вы пробовали объяснить это подростку который видит что у всех одноклассников уже есть и он один лох в этом классе? Это не про экономию, это про социальное выживание в стае. А ваши таблицы с конвертами работают только если у вас доход позволяет вообще думать о таких мелочах, а не когда нужно выбирать между едой и лекарствами. Реальность жестче ваших красивых схем из учебника по менеджменту.
Алексей Ильин
Благодарю за столь развернутый и практичный материал. Действительно, многие родители сталкиваются с эмоциональным выгоранием именно из-за отсутствия четкой структуры в финансах.
Хотелось бы дополнить мысль о вовлечении детей: важно не просто давать карманные деньги, но и обсуждать ошибки без осуждения. Когда ребенок тратит все на одну игрушку и потом плачет, это лучший урок, чем любая лекция. Мы в своей семье практикуем метод "трех банок": трата, накопление и благотворительность. Это учит балансу и эмпатии с раннего возраста.
Олександр Заболотний
а вот интересно... а если дети уже большие и требуют брендов??
как тут быть с конвертами :)
Александр Терехин
Слушай, Олександр, тут главное - договориться на берегу!!!
Если ты сам готов носить кроссовки три года, то и требуй того же... или нет, лучше дай ему возможность самому накопить на бренд, но с условием, что базовые вещи покупаешь ты.
Это работает как часы, проверено!!!
Алексей Валяев
Я рыдал читая этот текст... Серьезно, до слез! Эта фраза про чувство вины за незапланированные траты пробила меня насквозь. Я чувствую себя полным ничтожеством как родитель, потому что каждый месяц ловлю себя на том, что живу в режиме паники перед зарплатой. Мне кажется, я никогда не смогу создать эту идеальную систему, о которой пишут авторы статей. У меня всегда всё разваливается на второй неделе. Почему всем остальным это дается легко, а мне нужно прикладывать героические усилия, чтобы просто не уйти в минус? Это какая-то черная дыра, которая высасывает всю радость от общения с детьми, превращая их содержание в бесконечный стресс и ощущение собственной никчемности. Я боюсь даже открывать банковское приложение, потому что там красные цифры напоминают мне о моих финансовых грехах. И эта рекомендация завести отдельный счет... где взять эти деньги, если их физически нет?! Это же издевательство над людьми, которые пытаются выжить. Чувство вины съедает изнутри, и никакие конверты его не заполнят, потому что дыра в душе гораздо больше, чем дыра в бюджете. Иногда хочется просто закрыть глаза и надеяться, что завтра будет легче, но завтра наступает так же тяжело, как сегодня. Бесконечный цикл тревоги и страха перед будущим своих детей, которое мы сами же и создаем своим неумением обращаться с деньгами.
Амирхан Абдулгамидов
Деньги - это иллюзия контроля.
Ты думаешь что планируешь жизнь через таблицу эксель но на самом деле ты просто расставляешь декорации для хаоса который неизбежен.
Дети это стихия они ломают любые системы.
Зачем пытаться загнать поток воды в форму квадрата?
Лучше плыть по течению и смотреть куда несет.
Планирование убивает спонтанность а значит убивает жизнь.
Мы живем не для того чтобы считать копейки мы живем чтобы чувствовать момент.
Конверты это клетка для ума.
Освобождение приходит тогда когда перестаешь бояться пустого кошелька.
Истина проста: будь свободен от цифр.