Вы пришли в банк с пятью миллионами рублей и ожидаете, что менеджер упадет к вашим ногам? Не тут-то было. В июле 2026 года, когда ключевая ставка ЦБ держится на уровне 14,25%, банки не раздают лучшие условия просто за то, что у вас есть деньги. Они дают их тем, кто знает цену своим деньгам и умеет торговаться. Стандартные ставки для всех клиентов колеблются в районе 12-13% годовых, но реальные цифры могут быть значительно выше - до 15-16% и даже больше, если вы правильно построите диалог.
Главное заблуждение многих вкладчиков: чем больше сумма, тем автоматически выше процент. Это миф. Банк видит вашу сумму как ресурс, который ему нужно привлечь дешевле, чем он отдаст его заемщикам. Ваша задача - показать, что альтернативы у вас есть, и они выгоднее. Давайте разберем, как превратить крупный чек в персональное предложение, которое защитит ваши средства от инфляции и налогов лучше, чем стандартный тариф.
Почему вам вообще должны дать скидку или надбавку
Закон «О банках и банковской деятельности» (ст. 29) четко говорит: ставка устанавливается по соглашению сторон. Это значит, что цифра в тарифном листе - это не приказ, а стартовая точка для переговоров. Если бы все было так просто, мы бы все получали 30% годовых, которые обещают в рекламе промо-вкладов. Но там обычно ловушки: сумма до 50 тысяч, срок один месяц, только для новых клиентов.
При крупных суммах (от 1-3 млн рублей и выше) банк начинает считать иначе. Привлечь такие деньги дешевле, чем выпускать облигации или брать кредиты на межбанке. Поэтому у менеджера есть запас прочности, чтобы предложить вам ставку на 0,5-1,5 процентного пункта выше базовой. Но он не сделает этого сам. Он сделает это, если вы покажете, что готовы уйти к конкуренту прямо сейчас.
Банковский вклад - это договор, где фиксируются сумма, срок и ставка. Ключевой момент: согласно решению Конституционного Суда РФ, банк не может в одностороннем порядке снизить фиксированную ставку после подписания договора. Это ваша главная защита. Вы торгуетесь один раз, но результат защищен законом.
Что происходит на рынке ставок в 2026 году
Давайте посмотрим правде в глаза. Средние максимальные ставки в топ-10 банков сейчас около 12,79%. Но это среднее арифметическое. Реальная картина пестрит исключениями:
- Газпромбанк: предлагает до 16,25% годовых на сроки от 4 месяцев до 3 лет, но только если сумма от 100 тыс. до 15 млн рублей.
- Банк Раунд и Быстро Банк: дают около 13,3-13,35% на год при размещении от 3 млн рублей.
- Промо-предложения: ПСБ дает 30% годовых, но максимум на 50 тысяч рублей. Это маркетинг, а не способ разместить капитал.
Ваш ориентир для переговоров по «серьезным» деньгам (3-10 млн руб.) - верхняя граница стандартных продуктов, которая сейчас составляет 13-14% годовых. Все, что выше 15%, уже требует индивидуальных условий или сложных структур (например, капитализация процентов).
Ловушка страховки: почему нельзя класть все яйца в одну корзину
С 1 июля 2026 года лимит страхования вкладов АСВ вырос до 2 млн рублей на одного вкладчика в одном банке. Раньше было 1,4 млн. Это хорошая новость, но она создает иллюзию безопасности. Если у вас 10 миллионов, и вы положите их в один банк под самую высокую ставку, вы рискуете потерять 8 миллионов при отзыве лицензии (хотя это редкость, риск есть всегда).
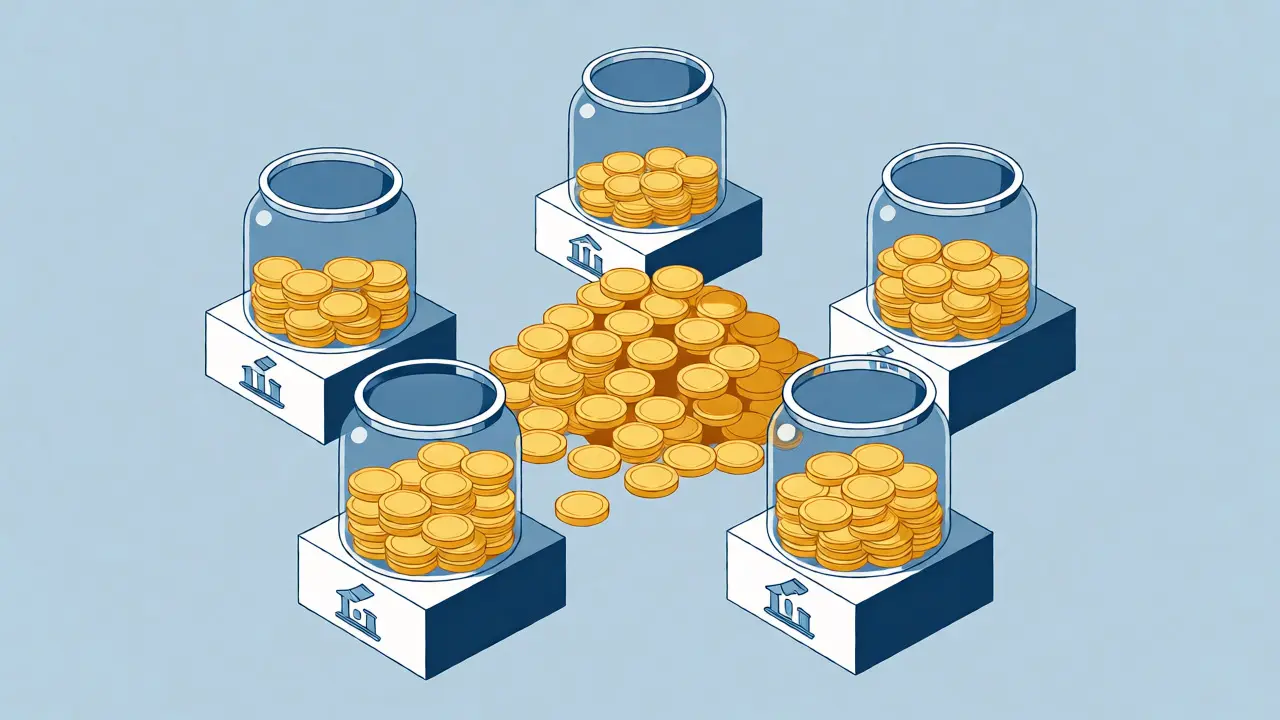
Стратегия дробления работает дважды:
- Безопасность: Вы разбиваете 10 млн на 5 банков по 2 млн. Каждый вклад полностью застрахован.
- Переговорная сила: Вы можете сказать банку: «Я готов принести вам 2 миллиона сегодня, но остальные 8 я распределю между вами и двумя другими банками в зависимости от того, какую ставку вы дадите». Банки конкурируют за часть вашего капитала, и это заставляет их шевелиться.
| Стратегия | Ставка (пример) | Риски | Ликвидность |
|---|---|---|---|
| Все в один банк | 13,5% | Высокий (незастраховано 3 млн) | Низкая (штрафы при досрочном снятии) |
| Дробление на 3 банка | 13,0-14,0% | Минимальный (все застраховано) | Средняя (можно снять один вклад без потерь) |
| Комбо: Вклады + Накопительный счет | 12,5-15,5% | Минимальный | Высокая (деньги доступны в любой момент) |
Алгоритм переговоров: как говорить с банком о деньгах
Не идите в отдел продаж. Просите встречу с персональным менеджером VIP-сегмента или руководителем отделения. Обычный консультант часто не имеет права менять ставку более чем на 0,1%. Ваш аргумент должен быть конкретным.
Шаг 1. Подготовьте «козырь». Найдите реальное предложение конкурента. Например: «В Газпроме мне предлагают 14,2% на год при сумме 5 млн. У вас в тарифе 13,5%. Я хочу остаться у вас, потому что удобен мобильный банк, но разница в 0,7% для меня существенна».
Шаг 2. Используйте рычаг «новых денег». Банкам критически важны свежие ликвидные средства. Если вы переводите деньги из другого банка, подчеркните это. «Это новые деньги, которые сейчас лежат на накопительном счете под 15,5%, но там нет фиксации срока. Я готов закрыть счет и положить к вам на год, если вы дадите 14%».
Шаг 3. Торгуйтесь за скрытые условия. Иногда банк не может поднять ставку, но может смягчить другие пункты. Попросите:
- Отмену комиссии за ведение счета (если она есть).
- Бесплатное обслуживание премиальной карты.
- Возможность частичного снятия без потери процентов (или с минимальной потерей).
- Капитализацию процентов (начисление на остаток), что реально повышает доходность на 0,5-1% годовых.
Налоги: как не подарить государству всю прибыль
С 2026 года правила ужесточились. Необлагаемый налогом лимит снижен до 160 000 рублей в год. Это немного. При ставке 13% годовых этот лимит вы исчерпаете, имея на депозитах всего около 1,2 млн рублей.
Если у вас 5 млн рублей под 13%, ваш доход составит 650 000 рублей. Налог (13%) будет взят с суммы свыше 160 000 рублей. То есть налог заплатят с 490 000 рублей. Это почти 64 тысячи рублей налогов. Разница между ставкой 13% и 14% кажется маленькой, но при таких суммах и налогах она становится ощутимой. Поэтому каждый процентный пункт, выбитый в переговорах, напрямую увеличивает вашу «чистую» прибыль после уплаты НДФЛ.
Чек-лист перед визитом в банк
- Знайте свои цифры: Какая сумма точно свободна на ближайшие 6-12 месяцев?
- Изучите конкурентов: Сохраните скриншоты предложений из 3-5 банков с похожими условиями.
- Проверьте статус: Являетесь ли вы зарплатным клиентом? Есть ли у вас ипотека в этом банке? Это весомые аргументы для лояльности.
- Уточните про досрочное расторжение: С июля 2026 года действует принцип пропорционального сохранения дохода, если прошло более половины срока. Узнайте, как именно банк считает проценты при закрытии через 3 месяца.
- Спросите про «персональные условия»: Прямо спросите: «Есть ли у вас закрытые продукты для клиентов с суммами от 3 млн, которых нет на сайте?»
Что делать, если банк отказывается уступать
Если банк говорит «нет», не спорьте агрессивно. Поблагодарите и возьмите паузу. Часто через день звонит менеджер и предлагает «специальное решение». Если нет - уходите. Рынок депозитов сейчас перенасыщен предложением. Банкам нужны деньги, и они будут бороться за вашего клиента.
Помните: максимальная ставка - это не та, что написана рекламными буквами («до 30%»), а та, которую вы получите на свою реальную сумму без скрытых комиссий и штрафов. Играйте на опережение, знайте закон и используйте конкуренцию банков в свою пользу.
Обязательно ли дробить крупную сумму по разным банкам?
Не обязательно, но крайне рекомендуется для сумм свыше 2 млн рублей. Лимит страхования АСВ составляет 2 млн рублей на одного вкладчика в одном банке. Дробление гарантирует полную защиту средств в случае отзыва лицензии у банка. Кроме того, наличие нескольких счетов усиливает вашу переговорную позицию: вы можете угрожать переводом части средств другому участнику рынка.
Может ли банк изменить ставку по моему вкладу после открытия?
Нет, если ставка зафиксирована в договоре. Согласно ст. 838 ГК РФ и позиции Конституционного Суда, банк не имеет права в одностороннем порядке снижать процентную ставку по срочному вкладу гражданина, если это не предусмотрено федеральным законом. Любые попытки изменить условия задним числом незаконны.
Как капитализация процентов влияет на итоговую доходность?
Капитализация означает, что начисленные проценты добавляются к основной сумме долга, и в следующем периоде проценты начисляются уже на увеличенную сумму. Это позволяет получить эффективную ставку выше номинальной. Для крупных сумм на сроках от полугода капитализация может добавить 0,5-1% к реальной доходности, поэтому всегда спрашивайте о ней на переговорах.
Нужно ли платить налог с процентов по вкладу?
Да, если ваш общий процентный доход превышает необлагаемый минимум. В 2026 году этот лимит составляет 160 000 рублей в год. Налог рассчитывается по формуле: (Доход - 160 000) * Ставка НДФЛ. При крупных суммах налоговая нагрузка становится значимой, поэтому важно учитывать её при выборе ставки и сравнении предложений разных банков.
Что такое «новые деньги» и как это помогает в переговорах?
«Новые деньги» - это средства, которые ранее не находились на счетах данного банка. Банки активно борются за привлечение внешних ресурсов, поэтому часто предлагают повышенные ставки или бонусы именно для новых поступлений. На переговорах стоит подчеркивать, что вы переводите средства из другого финансового учреждения, что делает вас ценным клиентом для привлечения ликвидности.