Кредиты и займы: как выбрать выгодный вариант и не попасть в ловушку
Когда вам нужны деньги, вы сталкиваетесь с выбором: кредит, денежная ссуда от банка с жесткими условиями, проверкой доходов и долгосрочными обязательствами. Также известен как потребительский кредит, он подходит, если вы планируете крупную покупку и готовы платить стабильно. А если срочно — берете займ, быстрый денежный заём, чаще всего от МФО, без справок, но с высокими процентами и короткими сроками. Также известен как микрозайм, он спасает, когда до зарплаты три дня, а счета ждут оплаты. Это не синонимы — это разные инструменты с разными последствиями.
Многие думают, что кредит — это всегда дешевле. Не всегда. Банк может отказать, а МФО выдаст за полчаса — но за это заплатите в три раза больше. Главное — не сравнивать ставки в годовых процентах, а считать реальную переплату. Например, займ на 10 тысяч рублей на 14 дней под 1% в день — это 1400 рублей переплаты. А кредит на год под 15% годовых на ту же сумму — 1500 рублей. Тут уже не так страшно. Но если вы не погасите займ в срок — начнутся пени, пролонгации и новые долги. пролонгация займа, продление срока действия микрозайма без погашения основного долга — это не льгота, а ловушка, если делать её регулярно. Тысячи людей попадают в замкнутый круг: занял — не смог отдать — продлил — снова не смог — и так до тех пор, пока долг не станет в два-три раза больше.
В 2025 году правила не изменились — но стало легче их обойти. Банки теперь дают кредиты даже с плохой историей, если у вас есть стабильный доход. МФО стали предлагать первые займы под 0,5% в день — но только на 3-5 дней. И если вы знаете, как договориться о пролонгации без штрафов, вы можете использовать их как временную подушку, а не как источник постоянных долгов. Главное — не ждать, пока вас начнут звонить. Действуйте заранее: звоните за день до даты погашения, спрашивайте про льготы, просите пересчитать платежи. Многие МФО готовы помочь — если вы не игнорируете их сообщения.
Здесь не нужно быть финансовым гением. Нужно просто понимать, когда брать кредит, а когда — займ, как читать договор, и когда лучше не брать ничего. Ниже вы найдете реальные примеры, инструкции и ошибки, которые делают люди каждый день — и как их избежать.
Кредитная карта: как правильно пользоваться льготным периодом в 2026 году
Узнайте, как правильно использовать льготный период кредитной карты, чтобы не переплачивать проценты. Разбор схем расчета, типичных ошибок и стратегий экономии.
Полная стоимость кредита (ПСК): как реально сравнить предложения банков
Узнайте, как правильно использовать полную стоимость кредита (ПСК) для сравнения банковских предложений. Разбираем, что входит в расчет, как избежать навязанных страховок и где найти реальные цифры вместо рекламных ставок.
Консолидация кредитов: как объединить несколько займов в один и снизить платеж
Узнайте, как объединить несколько кредитов в один через консолидацию. Разбираем расчет выгоды, риски скрытых комиссий и пошаговый план действий для снижения ежемесячного платежа.
Ипотечные каникулы: как получить отсрочку платежей при финансовых трудностях
Разбираем механизм ипотечных каникул в РФ: кто имеет право на отсрочку, какие документы нужны и как выбрать между паузой и снижением платежа. Узнайте, как избежать ошибок и сохранить кредитную историю.
Снежный ком или лавина: как быстро закрыть кредиты и не сойти с ума
Разбираем две популярные стратегии погашения нескольких кредитов: метод снежного кома и метод лавины. Узнайте, какая подходит вам, как выбрать приоритеты и сколько можно сэкономить.
Рефинансирование кредита: выгода, расчеты и пошаговое оформление
Рефинансирование кредита помогает снизить ставку и объединить долги. Узнайте, когда это выгодно, как рассчитать экономию и какие документы нужны для оформления.
Кредит без справок о доходах в 2026 году: реальные условия и банки
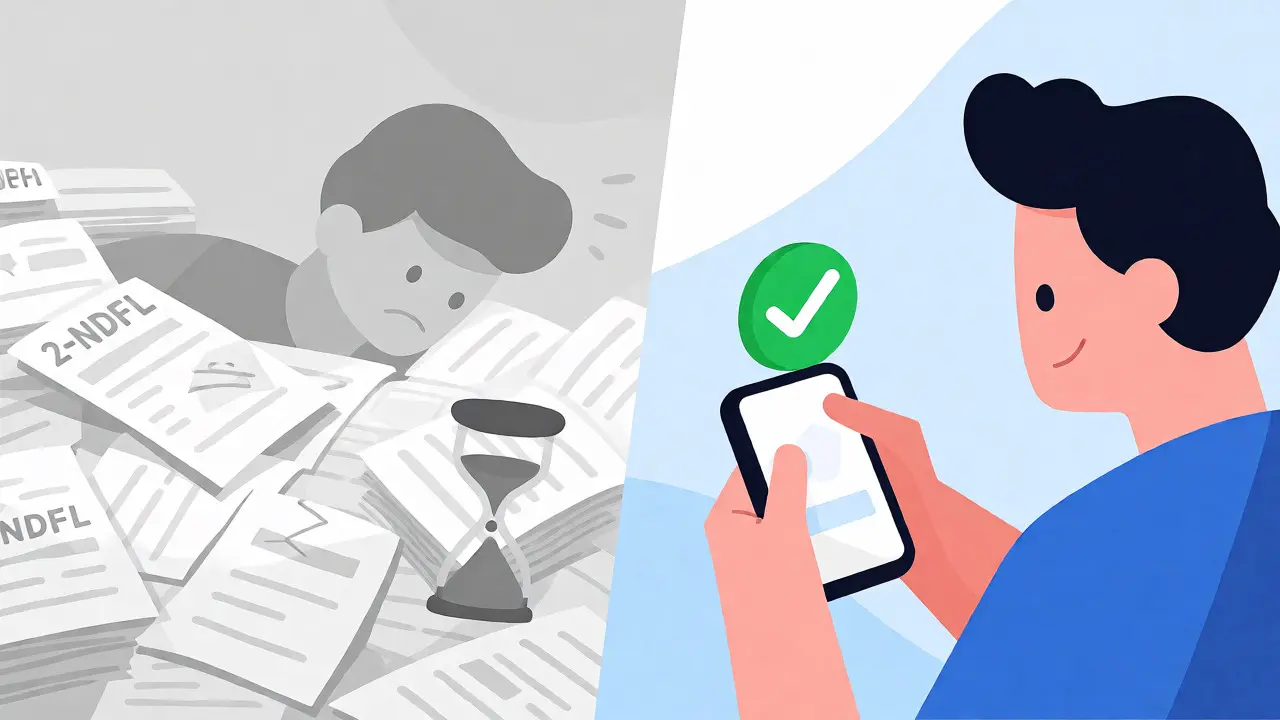
Узнайте, как получить кредит без справок о доходах в 2026 году. Сравнение условий Совкомбанка, Газпромбанка и других лидеров рынка. Реальные суммы, ставки и пошаговая инструкция по оформлению заявки онлайн за 5 минут.
Поручитель или созаемщик: кого выбрать для кредита и чем это грозит
Разбираем ключевые отличия поручителя от созаемщика по кредиту. Узнайте, как эти роли влияют на ставку, сумму займа и риски при разводе. Практические советы по выбору.
Реструктуризация долга: как договориться с банком и избежать банкротства
Рассказываем, как договориться с банком о реструктуризации долга, какие документы нужны и чем этот способ отличается от рефинансирования. Узнайте, как снизить ежемесячный платеж и избежать банкротства.
Кредитные брокеры: стоит ли платить за помощь в получении кредита
Разбираем роль кредитных брокеров в России: кому они нужны, сколько берут процентов и как не попасться мошенникам. Чек-лист проверки брокера и советы по выбору.
Как повысить шансы на одобрение кредита: лайфхаки скоринга в 2026 году
В 2026 году банки одобряют лишь 17% заявок. Узнайте, как обмануть скоринг: снижайте ПДН, закрывайте лишние карты и проверяйте кредитную историю. Практические советы для успешного одобрения.
Как взять кредит в банке: пошаговая инструкция для новичков
Пошаговое руководство по получению банковского кредита для новичков: проверка кредитной истории, выбор банка, подготовка документов и избегание скрытых условий.