Ипотека: как взять кредит на жилье, снизить переплату и не попасть на ловушки
Когда речь заходит о ипотеке, это долгосрочный кредит, который выдают под залог недвижимости, чтобы человек мог купить квартиру, дом или участок. Также известен как жилищный кредит, он — единственный способ для большинства россиян стать владельцами жилья без накоплений в миллион рублей. Но не все ипотеки одинаковы: ставки, условия и льготы меняются каждый год, а банки часто прячут скрытые расходы в мелких шрифтах.
Если вы думаете о ипотеке с господдержкой, это программа, при которой государство компенсирует часть процентной ставки, снижая её до 2–6%. Также известен как льготная ипотека, она работает только на новостройки, и не все квартиры подходят — например, в домах с несданной инфраструктурой банки отказывают даже при идеальном доходе. А если вы планируете переезд в другой регион, банки оценивают это как риск: у вас нет местной прописки, работы или истории платежей. Также известен как региональная ипотека, и для таких случаев есть отдельные программы, например, дальневосточная ипотека с минимальным первоначальным взносом и сниженной ставкой.
Самая большая ошибка — брать ипотеку на максимальную сумму, которую одобрил банк. На деле, это приводит к переплате в миллионы. Ипотека — это не про то, сколько вы можете взять, а про то, сколько вы сможете платить без стресса. Уже в 2025 году 63% заявок на господдержку отклоняют не из-за низкого дохода, а из-за неправильно подобранных объектов. А если вы уже взяли кредит — досрочное погашение может сэкономить вам больше, чем вы думаете. Не уменьшайте платеж — сокращайте срок. Это работает даже при небольших дополнительных взносах. И да, страхование жизни — не обязательно. Отказаться можно, и это сэкономит вам 50–100 тысяч рублей в год.
В этом сборнике — всё, что реально помогает: как рассчитать максимальную сумму ипотеки по вашему доходу, какие новостройки действительно подходят под льготы, как избежать отказа при переезде, и почему досрочное погашение — это не про жертвы, а про стратегию. Здесь нет теории, только проверенные кейсы и цифры 2025 года. Вы найдёте ответы на вопросы, которые банки не хотят вам объяснять.
Ипотечный брокер: стоит ли платить посреднику в 2026 году
Разбираем роль ипотечного брокера в 2026 году: когда его услуги окупаются, сколько стоят и как выбрать надежного помощника для оформления ипотеки.
Как увеличить сумму одобрения по ипотеке: законные способы и советы

Разбираем законные способы увеличить одобренную сумму ипотеки: привлечение созаёмщика, оптимизация долгов и работа с первоначальным взносом.
Оценка квартиры для ипотеки: кто проводит и сколько стоит в 2026 году
Разбираем, кто проводит оценку квартиры для ипотеки, сколько стоит услуга в разных регионах и какие документы нужны. Советы, как сэкономить время и не ошибиться с выбором оценщика.
Ипотека на квартиру с отделкой или без: как это влияет на оценку банка и одобрение кредита
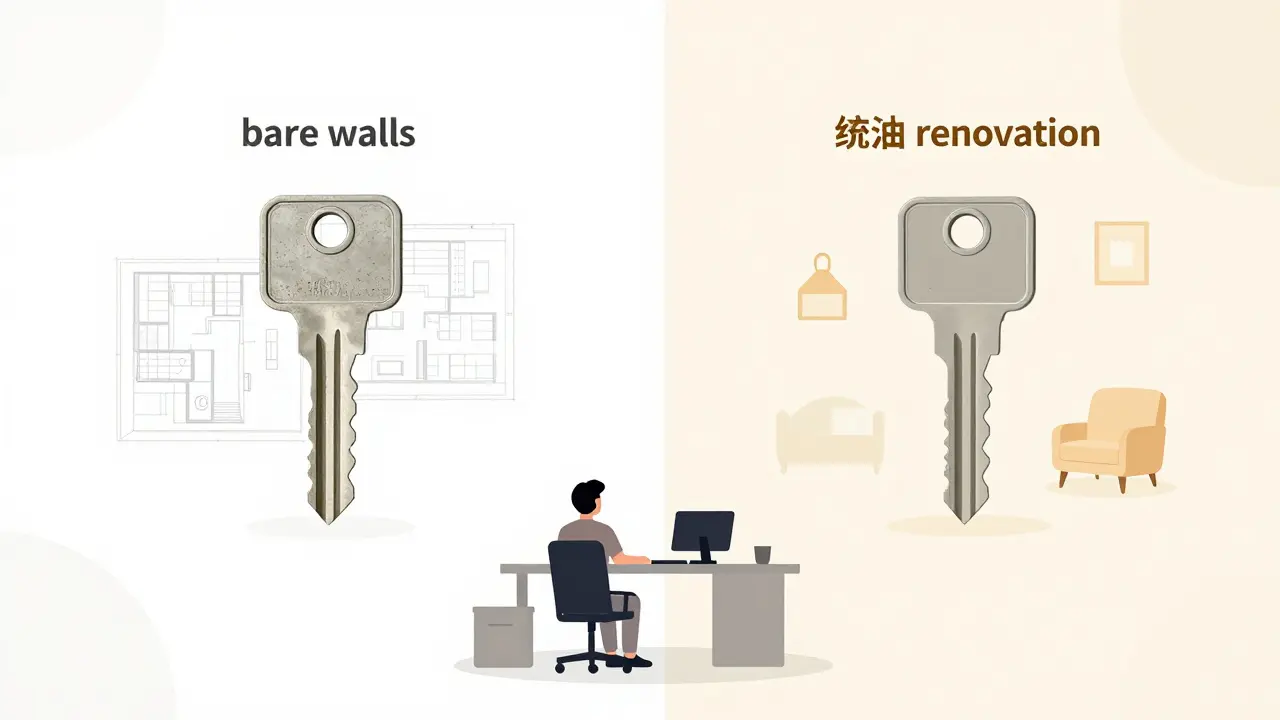
Разбираемся, как выбор между квартирой с отделкой и без влияет на оценку банка, сумму кредита и шансы на одобрение ипотеки. Сравниваем затраты, сроки и риски обоих вариантов.
Ипотека при смене работы: как это влияет на одобрение и условия кредита
Разбираемся, как смена работы влияет на одобрение ипотеки. Узнайте требования банков к стажу, когда нужно уведомлять кредитора и как избежать отказа при переходе на новую должность.
Как уменьшить переплату по ипотеке: проверенные стратегии и скрытые возможности в 2026 году
Узнайте, как реально сократить переплату по ипотеке в 2026 году. Разбираем стратегии досрочного погашения, рефинансирования и использование льготных программ для максимальной экономии.
Переуступка прав по ипотеке: полный гид для покупателя и продавца в 2026 году
Подробный разбор процедуры переуступки прав по ипотеке: как купить или продать квартиру в строящемся доме, роль банка, риски и пошаговый алгоритм действий в 2026 году.
Как взять ипотеку в 2026 году: пошаговая инструкция от заявки до сделки
Подробная инструкция по получению ипотеки в России в 2026 году: от сбора документов до регистрации сделки. Разбираем льготы, маткапитал и типичные ошибки.
Материнский капитал в ипотеку: как использовать правильно в 2026 году
Как использовать материнский капитал для ипотеки в 2026 году: пошаговая инструкция, размеры выплат, нюансы выделения долей детям и ответы на частые вопросы.
Аннуитетный или дифференцированный платеж: что выгоднее в 2026 году
Разбираем, какой платеж выгоднее: аннуитетный или дифференцированный. Сравниваем переплаты, риски и подводим итоги для ипотеки и автокредитов.
Аккредитив при покупке квартиры: как устроены безопасные расчеты и ипотека в 2026 году
Аккредитив при покупке квартиры: подробный разбор механизма безопасных расчетов. Узнайте, как работает аккредитив, его стоимость, отличия от ячейки и эскроу, а также нюансы использования при ипотеке.
Как проверить квартиру перед покупкой в ипотеку: чек-лист из 15 пунктов
Пошаговый чек-лист из 15 пунктов для проверки квартиры перед покупкой в ипотеку. Узнайте, как избежать юридических рисков, скрытых долгов и отказа банка. Актуальные требования Росреестра и банков РФ на 2026 год.