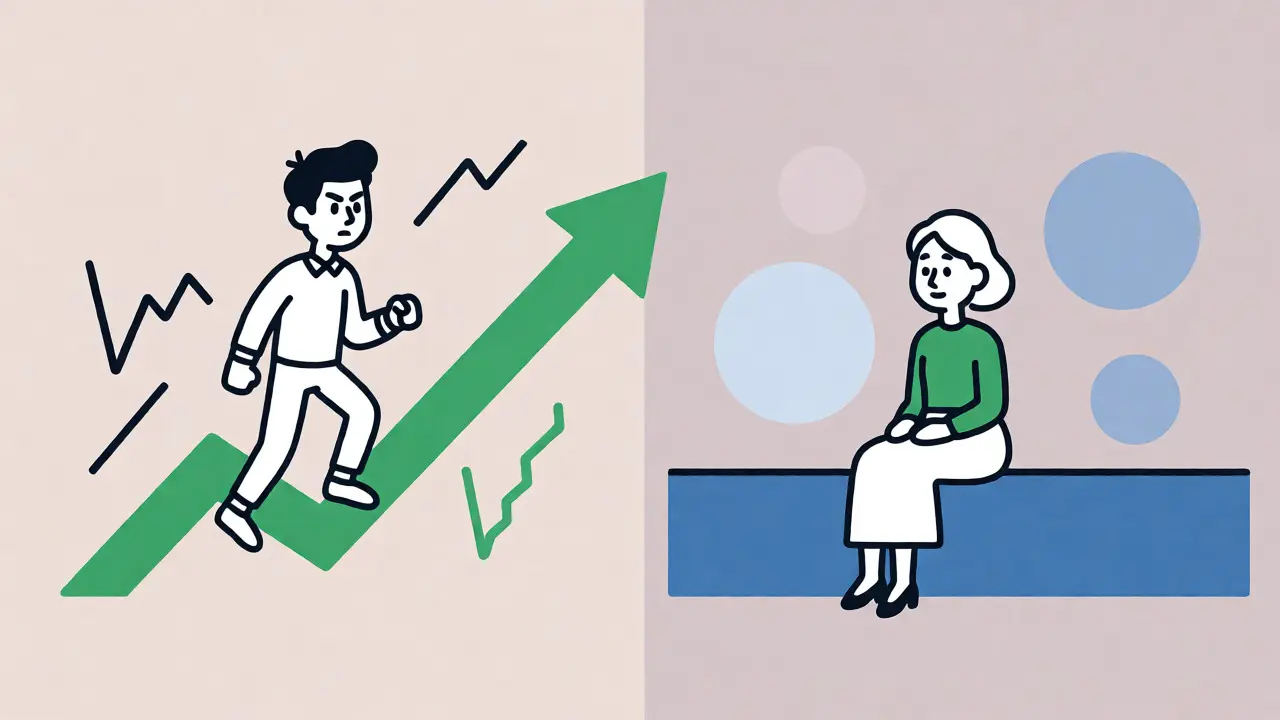
Знаете, почему большинство частных инвесторов проигрывают рынку? Не потому что выбирают плохие акции или боятся падений. А потому что они не знают, зачем вообще вкладывают деньги. Вы покупаете бумагу, цена растет на 10%, а вы нервничаете, потому что ждали 20%. Или наоборот - актив стагнирует, а вам нужно было просто сохранить деньги от инфляции, и вы уже довольны. Разница между этими двумя сценариями - наличие четких инвестиционных целей и правильно подобранных KPI портфеля. Без этого ваш портфель - это просто набор случайных активов, а не финансовый инструмент.
Давайте честно: если вы инвестируете «просто чтобы было больше денег», вы обречены на хаос. Исследования JetLend Academy (2024) показывают, что 78% успешных инвесторов начинают именно с жесткой формулировки задач. Это снижает риск убытков на 32% по сравнению с теми, кто действует интуитивно. В этой статье мы разберем, как превратить абстрактное «хочу быть богатым» в конкретные цифры, которые можно проверить, посчитать и достичь.
Три кита инвестиционного планирования: время, риск, доходность
Любая инвестиционная цель строится на трех параметрах. Игнорирование любого из них ломает всю стратегию. Первый параметр - горизонт инвестирования. Краткосрок (до года), среднесрок (1-5 лет) и долгосрок (более 5 лет). Второй - уровень допустимого риска. Консервативный, умеренный или агрессивный. Третий - ожидаемая доходность. Сохранение капитала, умеренный рост или максимальная прибыль.
Представьте двух инвесторов из Тюмени. Ивану 25 лет, он хочет купить квартиру через 7 лет. Его цель - рост капитала. Ему нужна доходность выше инфляции, но просадка в 30% его не убьет психологически, потому что времени много. Марии 55 лет, она формирует подушку безопасности для выхода на пенсию. Ей критично сохранение тела капитала. Для нее падение портфеля на 20% - катастрофа, даже если рынок восстановится через год. У них разные цели, значит, разные инструменты и разные показатели успеха.
| Тип стратегии | Горизонт | Целевая доходность | Допустимая просадка | Основные инструменты |
|---|---|---|---|---|
| Консервативная | Краткий/Средний | 6.2% годовых | До 5% | ОФЗ, депозиты, фонды денежного рынка |
| Умеренная | Средний/Долгий | 9.7% годовых | До 10% | Акции + Облигации (60/40), БПИФ |
| Агрессивная | Долгий (>5 лет) | 14.3%+ годовых | До 20-30% | Акции роста, крипта, венчур |
Как сформулировать цель, чтобы она работала
Многие говорят: «Хочу накопить на пенсию». Плохая цель. Почему? Потому что непонятно, сколько именно, к какому году и при каком уровне жизни. Используйте принцип SMART: конкретная, измеримая, достижимая, релевантная, ограниченная по времени. Вместо «накопить на старость» напишите: «Накопить 15 млн рублей к 2046 году для получения пассивного дохода 100 тыс. руб./мес. при инфляции 6%».
В России тренд меняется. По данным Национальной Ассоциации Участников Фондового Рынка (2024), количество индивидуальных инвестиционных счетов (ИИС) выросло на 37% за прошлый год, достигнув 12.5 млн. Но вот интересная деталь: 65% новых инвесторов указывают целью пенсию, хотя средний возраст открытия счета часто ниже 40 лет. Это сигнал о том, что люди начинают думать о будущем раньше, но часто путают тактические задачи (купить машину) со стратегическими (пенсия).
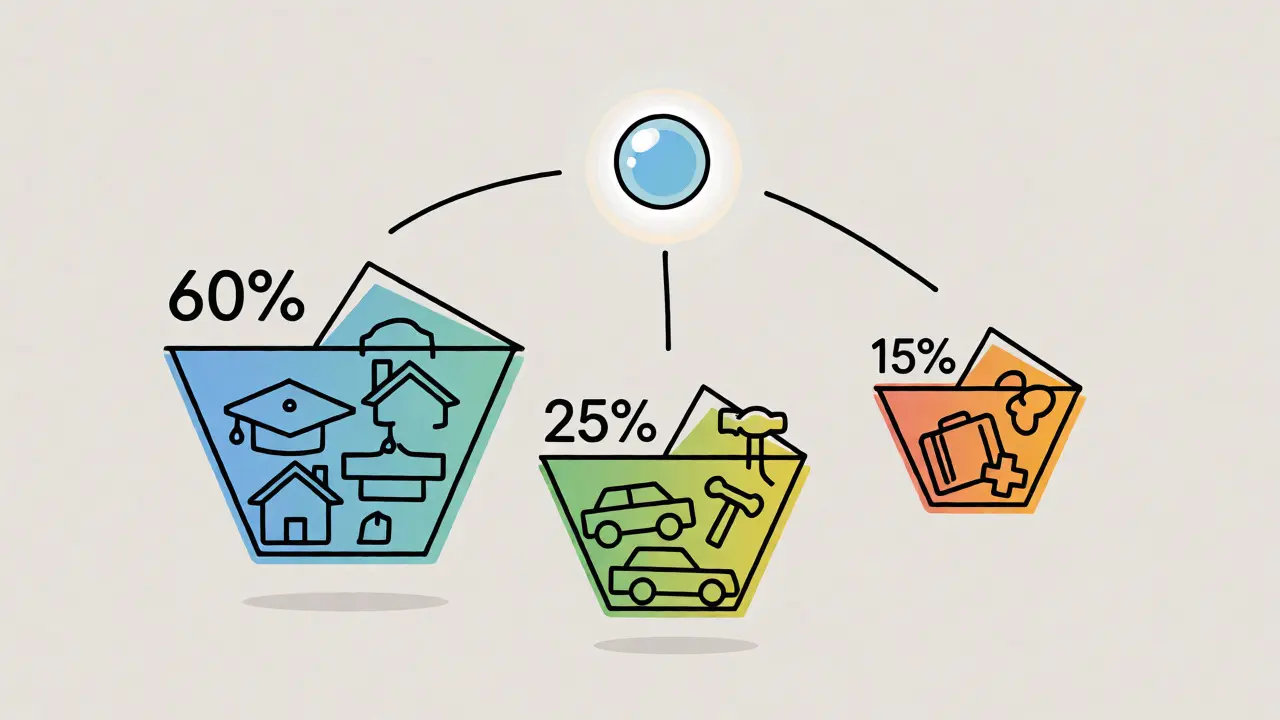
Разделяйте цели по корзинам. Эксперты GetCompass советуют комбинированный подход: 60% средств на долгосрочные цели (пенсия, дети), 25% на среднесрочные (недвижимость, ремонт), 15% на краткосрочные (резервный фонд, крупные покупки). Так вы не будете продавать акции в минус, чтобы срочно оплатить отпуск, потому что эти деньги лежат в другой «корзине».
KPI портфеля: какие цифры реально имеют значение
После постановки цели нужно выбрать метрики. Здесь главная ошибка новичков - смотреть только на доходность. Да, важно, сколько заработали. Но еще важнее - какой ценой. Если ваша цель - сохранение капитала, а портфель показал 15% годовых, но при этом волатильность была 40%, вы нарушили правила игры. Вы приняли неоправданный риск ради лишней прибыли, которую могли получить в более спокойной стратегии.
Для каждой цели свои ключевые показатели эффективности:
- Для сохранения капитала: Главный KPI - реальная доходность (доходность минус инфляция). ЦБ РФ фиксирует инфляцию, ориентируйтесь на превышение минимум на 2-3%. Также следите за ликвидностью: возможность продать актив за 30 дней без потери стоимости.
- Для роста капитала: Здесь важен коэффициент Шарпа. Он показывает, сколько дополнительной доходности вы получаете за единицу принятого риска. Значение выше 1.0 - отличный результат. Также отслеживайте максимальную просадку (drawdown): насколько глубоко падал портфель от исторического максимума.
- Для регулярного дохода: KPI здесь - дивидендная доходность и стабильность выплат. Важно не только % годовых, но и то, выплачиваются ли дивиденды регулярно и растут ли они со временем.
Не забывайте про сравнение с бенчмарком. Бенчмарк - это эталонный индекс. Если вы инвестируете в российские акции, сравнивайте себя с индексом Мосбиржи полной доходности. Если вы обошли индекс на 2%, но приняли вдвое больше риска, вы проиграли. Риск должен вознаграждаться.
Риск-профиль: честный разговор с собой
Часто инвесторы переоценивают свою толерантность к риску. На словах все готовы терпеть падение рынка на 30%. А когда их счет теряет 300 тысяч рублей за неделю, они в панике продают всё в убыток. Чтобы этого избежать, проводите стресс-тест. Представьте, что ваш портфель упал на 20%. Что вы чувствуете? Желание продать? Тогда снижайте долю акций. Чувствуете азарт? Возможно, вам подходит агрессивная стратегия.
AdviserPro (2024) отмечает прямую связь между возрастом и целями. Молодые инвесторы (18-35 лет) в 72% случаев ориентированы на рост капитала. Люди старше 55 лет в 85% случаев фокусируются на стабильном доходе. Это не стереотип, а математика времени. У молодых есть десятилетия, чтобы пережить кризис. У людей предпенсионного возраста такого запаса прочности меньше.
Практический алгоритм действий
Как внедрить эту систему в жизнь? Вот пошаговый план, который работает лучше любых сложных моделей:
- Аудит ресурсов. Сколько денег у вас сейчас? Какой ежемесячный поток свободных средств? Не считайте те деньги, которые могут понадобиться завтра на лечение или аварию.
- Декомпозиция целей. Распишите все финансовые желания на ближайшие 10 лет. Присвойте им сроки и суммы. Отсортируйте по приоритету.
- Выбор инструментов под каждую цель. Не смешивайте всё в одну кучу. Для пенсии купите облигации и фонды широкого рынка. Для поездки в отпуск через год - держите деньги на накопительном счете или в коротких ОФЗ.
- Установка KPI. Запишите целевые цифры. Например: «Портфель должен расти не менее чем на 10% в год, просадка не более 15%».
- Регулярный пересмотр. Раз в полгода сверяйте факты с планами. Если инфляция резко выросла, возможно, придется скорректировать ожидания по консервативной части портфеля.
Пример из практики. София, частный инвестор, диверсифицирует портфель через акции, облигации и биржевые паевые инвестиционные фонды (БПИФ). Она сознательно избегает IT-сектора, так как сама работает там и получает зарплату от этой отрасли. Если IT-рынок упадет, она потеряет и работу, и часть портфеля. Ее KPI - независимость источника дохода от основного заработка. Это тонкий, но важный нюанс, который часто упускают.
Частые ошибки и как их избежать
Главная ловушка - изменение правил на ходу. Вы решили инвестировать агрессивно на 10 лет. Проходит год, рынок падает, вы пугаетесь и переводите всё в валюту. Потом рынок растет, вы снова заходите на хаях. Вы платите комиссию дважды и теряете время. Решение - писать инвестиционную декларацию. Зафиксируйте на бумаге: «Я не буду менять стратегию из-за новостного шума, если фундаментальные причины не изменились».
Еще одна ошибка - игнорирование налогов и комиссий. В России есть льготы для ИИС типа А и Б. Если вы не используете их, ваша реальная доходность может оказаться ниже инфляции, даже если активы росли. Учитывайте НДФЛ, комиссии брокера и управляющей компании при расчете чистого результата.
Что такое хороший KPI для начинающего инвестора?
Для новичка лучший первый KPI - дисциплина пополнения и отсутствие импульсивных сделок. Доходность вторична на первых этапах. Цель - создать привычку и понять свой риск-профиль. Ориентируйтесь на достижение доходности, равной ставке рефинансирования ЦБ, плюс 1-2% сверх инфляции, без сильных эмоциональных потрясений.
Нужно ли пересматривать инвестиционные цели каждый год?
Да, но аккуратно. Глобальные цели (пенсия, образование детей) обычно остаются неизменными, но корректируются суммы и сроки. Тактические цели (покупка машины, ремонт) могут меняться чаще. Пересмотр нужен, если изменился ваш жизненный статус (женитьба, рождение ребенка, смена работы) или макроэкономическая ситуация (резкий скачок инфляции).
Как учитывать инфляцию в KPI портфеля?
Инфляция должна вычитаться из номинальной доходности. Ваша цель - реальная доходность. Например, если портфель принес 10% годовых, а инфляция составила 7.5%, ваша реальная прибыль всего 2.5%. KPI должен звучать как «превышение инфляции на X процентных пунктов», а не просто «получить Y% годовых».
Можно ли иметь несколько разных KPI для одного портфеля?
Если портфель консолидирован (все деньги на одном счете), сложно оценивать эффективность разных частей. Лучше разделять активы на субпортфели или использовать разные счета/ИИС для разных целей. Тогда у каждого субпортфеля будет свой бенчмарк и свои KPI. Смешивать агрессивные акции и защитные облигации в одной оценке эффективности - путь к искаженной картине.
Что делать, если фактическая доходность ниже целевого KPI?
Сначала проверьте, не изменились ли внешние условия (кризис, санкции, смена ставки ЦБ). Если нет, проанализируйте структуру портфеля. Возможно, вы слишком сильно перегрузились одним сектором или инструментом. Не спешите менять стратегию из-за одного неудачного квартала. Дайте стратегии время (минимум 3-5 лет), прежде чем делать выводы о ее несостоятельности.
Audrey Karnycheff
Опять эти ваши графики и проценты, которые никому не нужны, кроме тех, кто сидит в офисе с кондиционером 🙄 Вы реально думаете, что человек на заводе или в поле будет сидеть и считать коэффициент Шарпа перед тем как купить гречку? Это же полный бред, честное слово. Люди хотят есть сегодня, а не через десять лет, когда инфляция сожрет все их накопления до последней копейки. Эти статьи пишутся для богатых детей, которым папа уже купил квартиру, а они теперь играют в биржевые игры ради развлечения. Обычному человеку нужно просто чтобы зарплата не обесценилась завтра, а вы тут рисуете сложные таблицы про просадки в 30%. Если рынок упадет на 20%, я продам всё и куплю еду, мне плевать на ваш бенчмарк по индексу Мосбиржи. Вы оторвались от реальности так сильно, что даже не понимаете, насколько это смешно выглядит со стороны. Хватит грузить людей абстракциями, дайте им конкретную цифру, сколько можно потратить сейчас, а не сколько будет теоретически через век.