Вы открываете вклад под хороший процент, а через месяц срочно нужны деньги на ремонт или отпуск. Вы снимаете часть суммы, но банк вдруг сообщает, что ставка упала в два раза, или вовсе закрывает договор. Знакомая ситуация? Часто виновник таких сюрпризов - неснижаемый остаток. Это не просто бюрократический термин из договора, а конкретная сумма денег, которая должна лежать на вашем счете «мертвым грузом» до конца срока вклада. Если вы опуститесь ниже этой планки, условия сделки могут измениться не в вашу пользу.
Понимание механики этого инструмента превращает жесткий депозит в гибкий финансовый инструмент. Давайте разберемся, как это работает на практике, почему банки так делают и как вам не попасть в ловушку собственных расходов.
Что такое неснижаемый остаток простыми словами
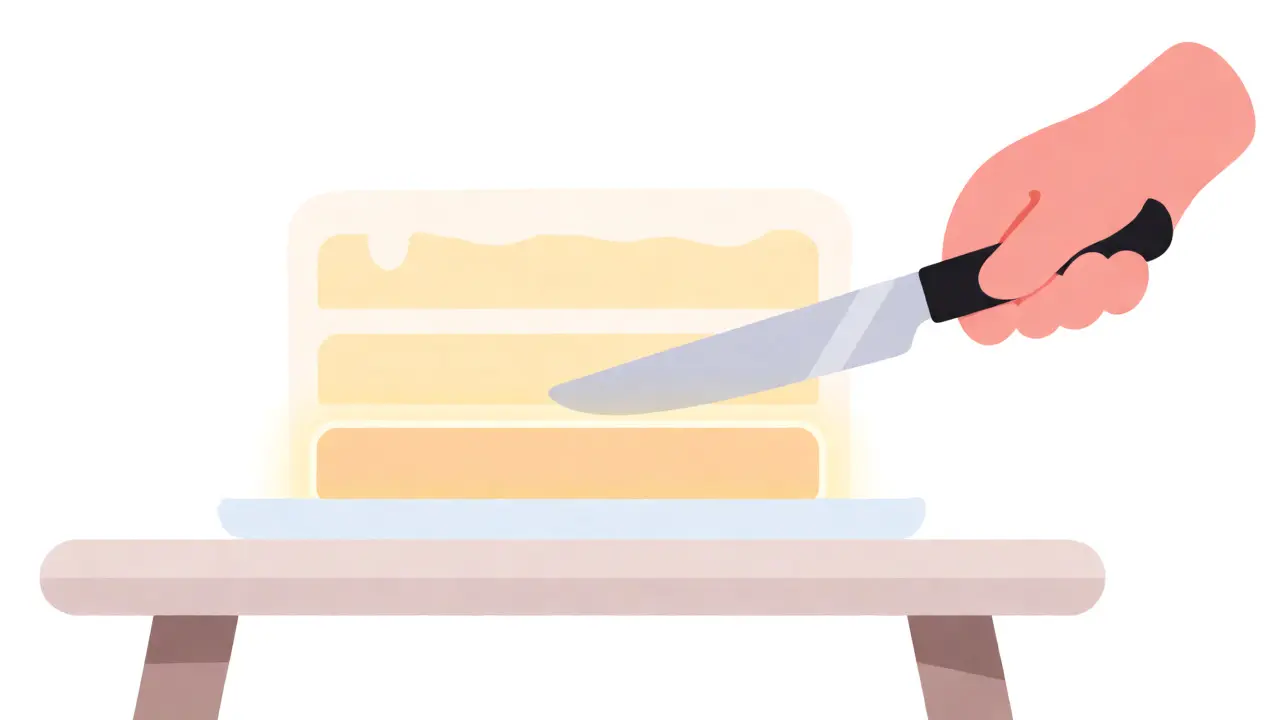
Представьте, что ваш вклад - это торт. Неснижаемый остаток - это нижний корж, который нельзя отрезать. Все, что лежит сверху (добавленные вами деньги или накопленные проценты), можно спокойно снимать и тратить. Но если вы начнете резать сам корж, торт рассыплется, и банк заберет обратно свои обещанные бонусы.
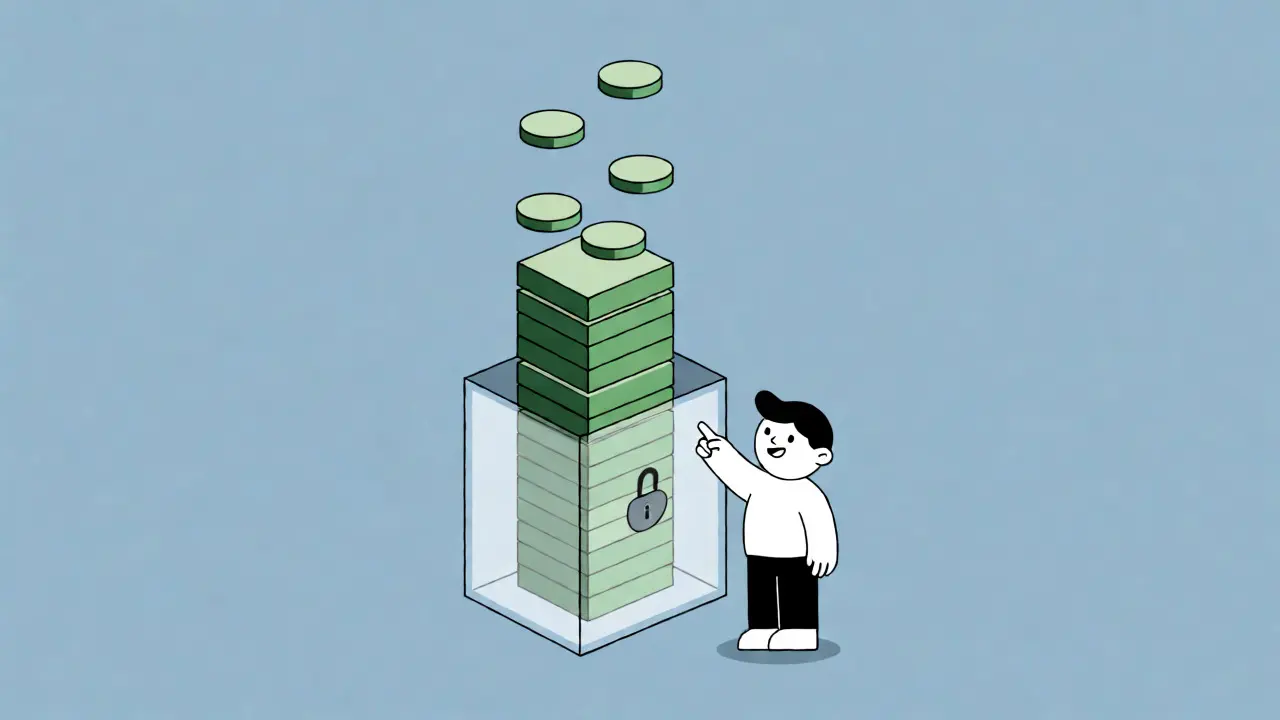
Неснижаемый остаток - это минимальная сумма средств, которая обязана находиться на счете в течение всего срока действия договора. Банк фиксирует эту цифру в договоре при открытии вклада. Пока баланс на счете равен или превышает эту сумму, вы получаете полную процентную ставку. Как только баланс падает ниже установленного лимита, банк имеет право:
- Пересчитать все начисленные проценты по ставке «до востребования» (обычно это жалкие 0,01% годовых).
- Досрочно расторгнуть договор.
- Снизить текущую ставку для оставшейся суммы.
Важно различать этот термин с минимальной суммой открытия вклада. Минимальная сумма - это то, сколько нужно положить изначально, чтобы вообще открыть счет. А неснижаемый остаток - это то, сколько должно остаться там навсегда. В некоторых продуктах эти цифры совпадают, но часто неснижаемый остаток устанавливается ниже стартового взноса специально для удобства клиента.
Как это работает на реальных примерах
Теория звучит сложно, поэтому давайте посчитаем на конкретных числах. Возьмем популярный сценарий.
| Параметр | Значение | Комментарий |
|---|---|---|
| Открытый вклад | 500 000 ₽ | Изначальная сумма размещения |
| Условия банка | Ставка 16%, срок 1 год | Стандартные рыночные условия 2026 года |
| Неснижаемый остаток | 300 000 ₽ | Эту сумму нельзя трогать |
| Доступно к снятию | 200 000 ₽ | Разница между балансом и остатком |
| Если снять 250 000 ₽ | Остаток станет 250 000 ₽ | Ниже лимита! Штрафные санкции |
В этом примере вы можете свободно распоряжаться 200 тысячами рублей. Вы можете перевести их на карту, оплатить покупки или даже закрыть вклад частично, оставив ровно 300 тысяч. Проценты продолжат капать на эти 300 тысяч по полной ставке. Но стоит вам случайно потратить еще хоть рубль сверх этих 200 тысяч, и банк пересчитает доходность всей оставшейся суммы по минимальной ставке. Вы потеряете потенциальную прибыль за весь прошедший период.
Где встречается этот механизм: вклады и бизнес-счета
Чаще всего мы сталкиваемся с этим условием в розничных банковских продуктах. Крупнейшие игроки рынка, такие как Сбербанк, активно используют эту схему во вкладах типа «Сохраняй» или «Пополняй». Там неснижаемый остаток часто равен сумме первоначального взноса. Это значит, что если вы положили 100 тысяч, то 100 тысяч должны лежать там всегда, а пополнять и снимать можно только сверху.
Но есть нюанс: не во всех продуктах Сбербанка остаток равен стартовому взносу. Некоторые тарифы позволяют установить его ниже. Поэтому всегда читайте пункт «Порядок снятия» в договоре.
Аналогичная логика применяется и в корпоративном секторе. Например, ВТБ предлагает продукт «Неснижаемый остаток денежных средств» для малого бизнеса. Здесь это скорее аналог платного обслуживания: компания держит на расчетном счете определенную сумму (например, 1 млн рублей), и банк не берет комиссию за ведение счета или начисляет небольшой процент. Для бизнеса это способ получить ликвидность без потери операционной свободы, так как деньгами можно пользоваться в течение дня, лишь бы к отчетному моменту нужная сумма была на месте.
Плюсы и минусы: кому это выгодно?
Зачем банкам нужен этот механизм? Им важна стабильность пассивов. Им проще планировать выдачу кредитов, когда они знают, что определенная часть денег клиентов никуда не денется. Клиенту же это дает компромисс между жестким срочным вкладом и свободным накопительным счетом.
Преимущества:
- Гибкость: Вы не блокируете все деньги. Часть капитала доступна для непредвиденных трат.
- Доходность: На неснижаемую часть сохраняется высокая ставка, в отличие от обычного снятия со срочного вклада, где теряются проценты.
- Пополнение: Обычно такие вклады легко пополняются, увеличивая базу для начисления процентов.
Риски и недостатки:
- Ловушка случайности: Можно забыть про лимит и случайно уйти в минус по условиям, заплатив штраф потерей процентов.
- Сложность контроля: Нужно постоянно мониторить баланс, особенно если у вас несколько операций в день.
- Непрозрачность условий: Иногда формулировки в договоре настолько запутаны, что клиент понимает суть только после первого снятия.
Как не потерять проценты: чек-лист действий
Чтобы избежать неприятных сюрпризов, действуйте по алгоритму:
- Читайте договор до подписания. Ищите фразы «неснижаемый остаток», «минимальный остаток» или «условия частичного снятия». Уточните, фиксированная ли это сумма или процент от вклада.
- Проверяйте приложение банка. В большинстве современных мобильных приложений (Сбербанк Онлайн, ВТБ Онлайн) есть поле «Доступно к снятию». Оно автоматически рассчитывает разницу между текущим балансом и неснижаемым остатком. Ориентируйтесь только на эту цифру.
- Делайте запас. Не снимайте деньги впритык. Оставьте буфер в 5-10 тысяч рублей выше неснижаемого остатка, чтобы покрыть возможные комиссии или технические задержки в зачислении процентов.
- Консультируйтесь перед крупными операциями. Если планируете снять значительную сумму, позвоните в поддержку или спросите менеджера, как это повлияет на ставку. Лучше уточнить заранее, чем узнавать постфактум.
Например, в Тюмени многие клиенты местных отделений крупных банков сталкиваются с тем, что снимают деньги через банкомат, не проверяя баланс в приложении. Банкомат покажет баланс, но не всегда четко разделит его на «замороженный» и «доступный» сегменты. Поэтому привычка смотреть именно строку «доступно к снятию» спасает нервы и деньги.
Частые вопросы
Можно ли изменить неснижаемый остаток после открытия вклада?
Обычно нет. Эта сумма фиксируется в договоре на весь срок. Исключение составляют специальные программы реструктуризации или перевод вклада на другой тариф, что часто требует личного визита в отделение и может повлечь пересчет процентов.
Что будет, если я положу деньги на вклад с неснижаемым остатком позже срока?
Пополнение обычно допускается в любой момент. Однако проценты на добавленную сумму начинают начисляться только с даты поступления денег на счет, а не задним числом. Неснижаемый остаток при этом остается неизменным, он привязан к первоначальным условиям договора.
Отличается ли неснижаемый остаток в рублях и валюте?
Да. В валютных вкладах неснижаемый остаток также указывается в валюте. Важно учитывать курсовые колебания: если остаток указан в долларах, а вы снимаете рубли, конвертация может привести к тому, что эквивалент остатка в валюте упадет ниже лимита из-за падения курса. Всегда следите за балансом именно в валюте вклада.
Как узнать размер неснижаемого остатка, если забыл?
Самый быстрый способ - посмотреть в мобильном приложении банка в разделе информации о вкладе. Также эта сумма указана в первом пункте вашего договора. Если доступа к документам нет, обратитесь в колл-центр банка; оператор назовет точную цифру.
Начисляются ли проценты на неснижаемый остаток?
Да, безусловно. Именно ради этого условия и открывается такой вклад. Банк гарантирует сохранение высокой ставки на всю сумму, которая находится над уровнем неснижаемого остатка. Если бы проценты не начислялись, смысл продукта терялся бы.
Антон Конусов
Блин, опять эти банковские ловушки! Я в прошлом году так же попался на «Сохраняй» в Сбере. Положил деньги, а через полгода срочно понадобилась сумма чуть больше доступного лимита. Снял лишнее и охренел, когда увидел перерасчет процентов по ставке до востребования. Это просто грабеж среди бела дня! Никогда не верьте менеджерам, которые говорят, что это просто формальность. Читаем договор под лупой, иначе останетесь без прибыли.
Анастасия Бельтюкова
Коллеги, давайте разберем механику этого продукта с точки зрения ALM (Asset-Liability Management) банка.
Неснижаемый остаток - это инструмент хеджирования ликвидных рисков. Для клиента это опцион на частичную ликвидность при сохранении купонной доходности основной базы. Важно понимать, что ставка рефинансирования ЦБ напрямую коррелирует со стоимостью фондирования для банка. Когда вы нарушаете ковенанту по минимальному балансу, банк теряет предсказуемость cash-flow, поэтому применяет штрафные санкции (penalty rate).
Мой совет: используйте автоматизированные уведомления в приложении для мониторинга free cash flow вашего депозитного счета. Не полагайтесь на память, алгоритмы надежнее.
Ольга Солдатова
Ох... как же я устала от этой системы...
Мы все живем в иллюзии свободы выбора, но на самом деле мы всего лишь биомасса, кормящая финансовую гидру своими накоплениями. Неснижаемый остаток - это метафора нашей жизни. Ты думаешь, что можешь взять кусок торта, но система забирает у тебя душу (проценты).
Я плакала, когда поняла, что мой «доступный» баланс был миражом. Мы рабы цифр в их таблицах Excel. Почему никто не говорит о том, что сама концепция денег - это абстракция, которая нас разрушает? Банк не злой, он просто отражение нашего коллективного страха бедности. Мы сами создали эту тюрьму из правил и штрафов. Больно смотреть, как люди радуются копеечным процентам, теряя свободу маневра. Это трагедия современного человека, загнанного в рамки неснижаемого остатка бытия...
Ольга Корсакова
Приветики всем!! 👋 Ой, девчата, я тоже недавно такой вклад открывала, прям паниковала сначала)) Но потом разобралась! В приложении там есть такая строчка мелким шрифтом «Доступно к снятию», вот туда и надо смотреть всегда!! Я раньше смотрела общий баланс и думала, что могу снять всё, а там нет(( Теперь я себе создала заметку в телефоне с суммой остатка, чтобы не забыть случайно перевести лишнее на карту. И еще лайфхак: если планируете крупную покупку, лучше заранее позвонить оператору или написать в чат, они точно скажут, сколько можно снять без потери %. Так спокойнее будет, честное слово! Не бойтесь спрашивать, они для того и сидят там)))
Saraah Sofiia
In Ukraine we have similar products but the terms are often clearer in the contract. It is important to read the fine print because banks rely on people not reading it. This is a common trap.
Roman Topchiy
Знаете, я долго думал над этим вопросом и пришел к выводу что вся эта история с неснижаемым остатком это не про деньги а про доверие между человеком и институтом который этот человек считает своим партнером но на самом деле является его кредитором в широком смысле слова ведь когда ты кладешь деньги в банк ты фактически продаешь ему свою ликвидность в обмен на обещание будущего вознаграждения которое может быть отнято в любой момент по формальному признаку нарушения условия договора и вот тут возникает экзистенциальный кризис потому что мы привыкли считать свои деньги своей собственностью абсолютной и неприкосновенной но оказывается что право собственности условно и зависит от соблюдения нами правил игры которые придуманы не нами и часто меняются задним числом или незаметно для глаза поэтому нужно учиться видеть суть вещей а не только цифры на экране и понимать что свобода распоряжаться своими средствами это иллюзия которую поддерживает наша беспечность и нежелание читать длинные тексты договоров которые написаны языком юристов а не людей живущих в реальном мире где нужны деньги на ремонт отпуск или лечение прямо сейчас а не через год когда закончится срок вклада и банк решит что пора выплатить проценты которые он сам же и начислил исходя из своих внутренних моделей риска которые нам никогда не будут раскрыты полностью
Екатерина Сладких
Истинно так. Данный материал носит исключительно популистский характер, пытаясь упростить сложнейшие механизмы денежно-кредитной политики до уровня базарной торговли тортами. Интеллектуально развитый инвестор не нуждается в подобных разъяснениях, ибо он понимает природу риска ликвидности интуитивно. Однако для массового сегмента, склонного к поверхностному восприятию информации, подобная адаптация терминологии неизбежна и даже полезна, дабы избежать банальных ошибок в управлении личным капиталом.