Представьте ситуацию: у вас три кредита. Один - на новый айфон, второй - остаток по ипотеке, третий - дорогая карта рассрочки в мебельном магазине. Каждый месяц вы платите минимумы, но общая сумма долга почти не меняется. Знакомо? Вы не одиноки. Когда долгов много, мозг начинает паниковать. Хочется бросить все, потому что цель кажется недостижимой.
Здесь на помощь приходят две стратегии, которые превращают хаос в систему. Это метод снежного кома и метод лавины. Обе они работают по одному принципу: вы продолжаете платить минимальные платежи по всем долгам, но любые свободные деньги направляете на один конкретный кредит. Разница лишь в том, какой именно кредит выбрать первым. И этот выбор может стоить вам десятки тысяч рублей переплаты или, наоборот, сохранить вашу мотивацию.
Что такое метод снежного кома и почему он работает на психологию
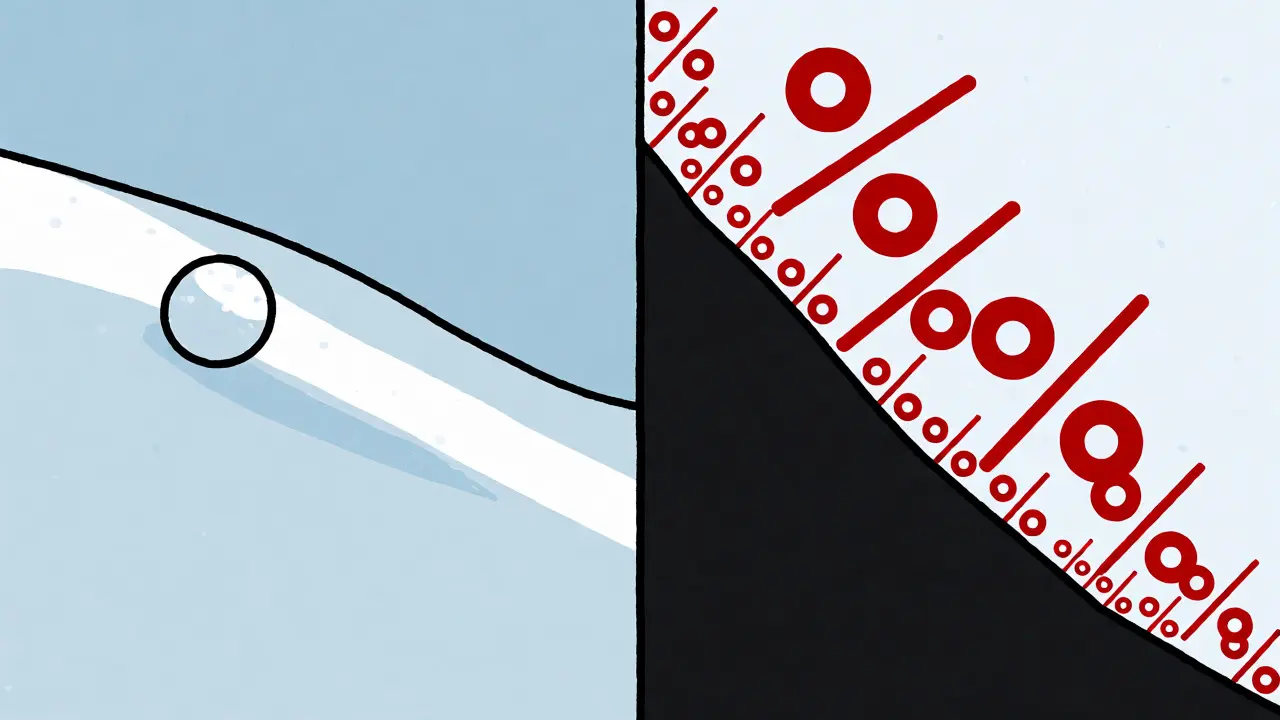
Метод снежного кома (в оригинале Debt Snowball) - это стратегия, где порядок погашения долгов определяется исключительно их размером. Не ставкой, не сроком, а суммой остатка. Вы составляете список всех задолженностей от самой маленькой к самой большой. Минимальные платежи идут по всем счетам, а каждый лишний рубль летит в самый маленький долг.
Почему это эффективно? Потому что мы, люди, существа эмоциональные. Нам нужны быстрые победы. Если у вас есть микрозайм на 5 000 рублей, вы закроете его за пару месяцев. Галочка поставлена, один кредитор исчез из списка. Мозг получает дофамин, уверенность растет, и вы готовы взяться за следующий долг, который уже больше. Освобожденный платеж от закрытого микрозайма добавляется к платежу по следующему долгу, увеличивая темп. Этот эффект нарастающего итога и дал название методу: маленький ком снега, катясь с горы, набирает массу и скорость.
| Критерий | Метод снежного кома | Метод лавины |
|---|---|---|
| Приоритет погашения | Наименьший остаток долга | Наибольшая процентная ставка |
| Главная цель | Психологический комфорт и мотивация | Финансовая выгода и экономия на процентах |
| Скорость первых результатов | Высокая (быстро сокращается число кредитов) | Низкая (первый долг может гаситься долго) |
| Итоговая переплата | Выше | Ниже |
| Риск отказа от плана | Низкий | Средний/Высокий (требует дисциплины) |
Метод лавины: математика против эмоций
Если снежный ком про душу, то метод лавины (Debt Avalanche) - про холодный расчет. Здесь вы сортируете долги по процентной ставке, от самой высокой к самой низкой. Дополнительные деньги идут туда, где банк «съедает» ваши деньги быстрее всего.
Давайте посмотрим на цифры. Допустим, у вас два долга: 1. Кредитка с долгом 50 000 рублей под 30% годовых. 2. Потребительский кредит с долгом 100 000 рублей под 10% годовых.
По методу снежного кома вы сначала будете гасить кредитку (меньшая сумма), хотя она дороже. По методу лавины вы направите все силы на кредитку, так как там высокая ставка. В итоге лавина всегда приводит к меньшей общей сумме процентов, выплаченных банку. Почему? Потому что чем раньше вы погасите дорогой долг, тем меньше процентов будет начислено на него в будущем. Экономия может быть существенной. В некоторых случаях разница между двумя методами достигает 15-20% от суммы переплаты.
Но есть нюанс. Если ваш самый дорогой долг - это большая сумма (например, часть ипотеки или крупный автокредит), вы можете годами не видеть полного закрытия ни одного счета. Для многих людей это демотивирует. Вы платите, платите, а количество кредиторов не уменьшается. Легко опустить руки и вернуться к минимальным платежам.
Как выбрать свою стратегию: чек-лист для заемщика
Универсального ответа нет. Все зависит от вашего типа личности и текущей финансовой ситуации. Вот несколько вопросов, которые помогут определиться:
- Вам тяжело ждать? Если вы из тех, кому нужно постоянно чувствовать прогресс, выбирайте снежный ком. Видя, как тает список долгов, вы будете заряжаться энергией.
- Вы любите считать? Если вас раздражает мысль о том, что вы отдаете лишние тысячи рублей банку просто так, и вы готовы терпеть ради финальной экономии, ваш выбор - лавина.
- Какова разница в ставках? Если ставки по всем вашим кредитам примерно одинаковые (например, все потребкредиты под 18-20%), разница между методами минимальна. В этом случае лучше выбирать снежный ком ради психологического комфорта.
- Есть ли очень маленькие долги? Если у вас есть пара мелких задолженностей (до 10-15 тыс. рублей), закройте их сразу, независимо от выбранного метода. Это даст быстрый старт.
Гибридный подход: берем лучшее от обоих методов
Не обязательно выбирать только одно. Финансовые консультанты часто рекомендуют гибридную стратегию. Например, вы можете использовать снежный ком для «расчистки завалов» - быстро закрыть мелкие долги, чтобы снизить количество ежемесячных платежей и уменьшить стресс. А когда останется 1-2 крупных кредита, переключиться на метод лавины, чтобы максимизировать экономию на оставшейся сумме.
Другой вариант: если у вас есть кредитная карта с огромной ставкой (40-50%) и потребительский кредит под 15%, возможно, стоит начать с карты (лавина), даже если баланс там чуть больше, чем у другого мелкого долга. Или разбить дополнительный доход: половину направить на самый маленький долг (для мотивации), половину - на самый дорогой (для выгоды).
Практические шаги: инструкция по внедрению
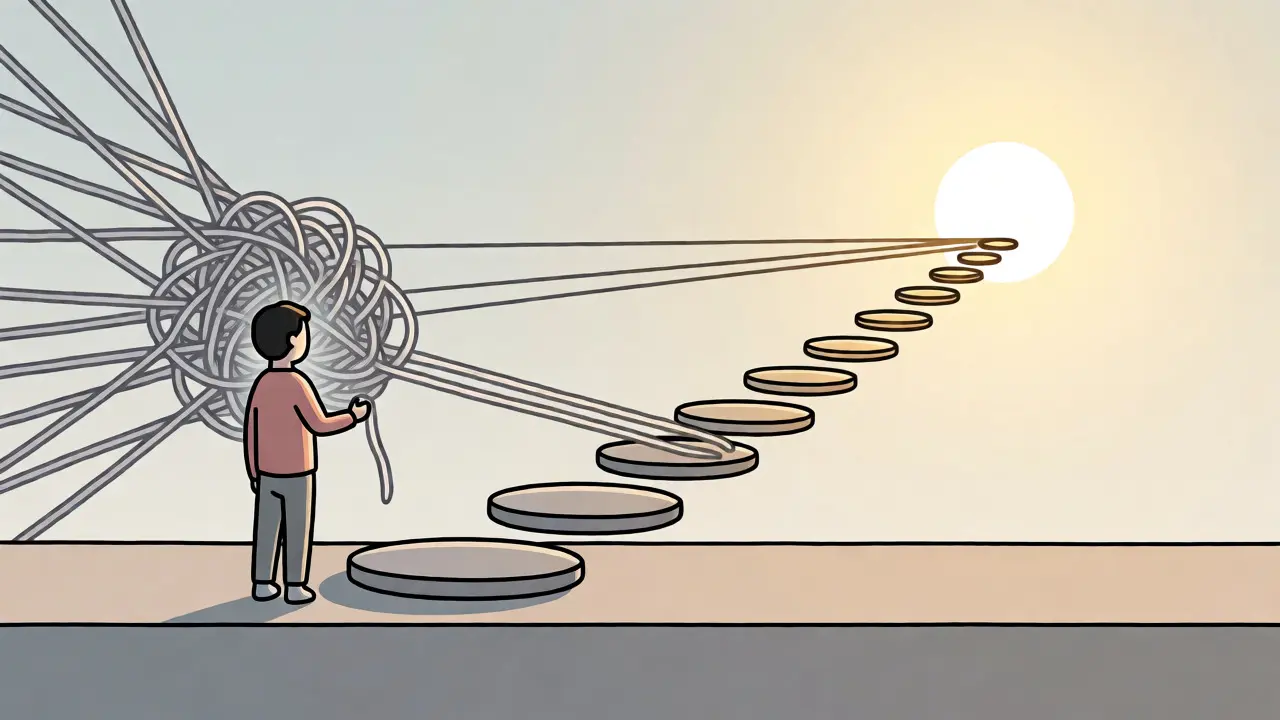
Чтобы любая стратегия заработала, нужна база. Без нее методы превращаются в абстракцию. Следуйте этим шагам:
- Аудит долгов. Возьмите лист бумаги или откройте Excel. Выпишите абсолютно все обязательства: кредитные карты, потребительские кредиты, микрозаймы, долги друзьям. Укажите для каждого: общую сумму долга, остаток, ежемесячный обязательный платеж и процентную ставку.
- Определите бюджет. Посчитайте свои доходы и обязательные расходы (жилье, еда, транспорт). Сколько денег остается после оплаты всех минимальных платежей? Эта сумма - ваш «топливный бак» для досрочного погашения. Даже 2 000-3 000 рублей в месяц могут изменить картину через год.
- Выберите приоритет. Отсортируйте таблицу согласно выбранному методу (по сумме или по ставке).
- Настройте автоплатежи. Обязательно обеспечьте внесение минимальных платежей по всем кредитам. Просрочка по любому из них испортит кредитную историю и добавит штрафы, сводя на нет весь смысл стратегии.
- Бейте в точку. Весь свободный денежный поток направляйте на выбранный целевой долг. Как только он погашен полностью, освободившуюся сумму платежа присоединяйте к платежу по следующему долгу в списке.
Важно помнить про инфляцию и возможность рефинансирования. Если вы живете в России, следите за ключевой ставкой ЦБ РФ. Иногда выгоднее не гасить старый дорогой кредит досрочно, а оформить новый под меньший процент (рефинансирование), объединив несколько задолженностей в один. Но это отдельная история, которая требует внимательного расчета комиссий и страховок.
Частые ошибки при погашении долгов
Даже с идеальной стратегией можно споткнуться. Вот ловушки, в которые попадают заемщики:
- Игнорирование мелких долгов. Некоторые думают: «Ну, 2 000 рублей на карте, это же копейки». Но проценты капают, и эти копейки превращаются в снежный ком проблем. Закрывайте мелочь первой.
- Отсутствие подушки безопасности. Прежде чем агрессивно гасить долги, убедитесь, что у вас есть хотя бы 1-2 месячных дохода в резерве. Иначе любая поломка холодильника заставит вас снова полезть в кредитную карту, обнуляя прогресс.
- Новые покупки в кредит. Пока вы идете по пути снижения долговой нагрузки, постарайтесь жить без новых займов. Исключение - экстренные случаи. Лучше временно ограничить себя, чем бесконечно пополнять список долгов.
- Неверный учет ставок. Часто люди смотрят на «полную стоимость кредита» (ПСК), которая включает страховки, и путаются. Сравнивайте эффективную процентную ставку. Иногда кредит с большей номинальной ставкой оказывается дешевле из-за отсутствия скрытых комиссий.
Снижение долговой нагрузки - это марафон, а не спринт. Ни снежный ком, ни лавина не сделают вас богатым за неделю. Но они дают структуру. Структура снижает тревожность. А когда тревожность уходит, появляется ясность ума для заработка и накопления. Начните сегодня: выпишите свои долги. Просто посмотрите им в лицо. Первый шаг уже сделан.
Что выгоднее: метод снежного кома или лавины?
С точки зрения чистой математики, метод лавины всегда выгоднее, так как он позволяет сэкономить на процентах, погашая самые дорогие долги первыми. Однако метод снежного кома часто приводит к более быстрому полному освобождению от долгов на практике, потому что люди реже срываются и забрасывают план благодаря частым психологическим победам.
Можно ли комбинировать оба метода?
Да, это распространенная практика. Например, можно начать с метода снежного кома, чтобы быстро закрыть несколько мелких долгов и снизить количество ежемесячных транзакций. Затем, когда останутся крупные задолженности, перейти на метод лавины для минимизации итоговой переплаты по ним.
Что делать, если ставки по всем кредитам одинаковые?
Если процентные ставки идентичны, разница между методами становится несущественной. В этом случае лучше использовать метод снежного кома, так как он дает более ощутимый прогресс в количестве закрытых счетов, что поддерживает мотивацию.
Нужно ли платить досрочно по всем кредитам сразу?
Нет. Оба метода предполагают внесение минимальных обязательных платежей по всем кредитам, чтобы избежать просрочек. Досрочное погашение (дополнительные средства) направляется только на один целевой долг, выбранный согласно стратегии. После его закрытия высвободившиеся средства переходят на следующий долг.
Как влияет рефинансирование на эти методы?
Рефинансирование может значительно упростить задачу, объединив несколько кредитов в один с более низкой ставкой. В таком случае вопрос выбора между снежным комом и лавиной отпадает, так как остается один долг. Однако важно учитывать комиссии и страхование при рефинансировании, чтобы не потерять выгоду.