Помните времена, когда фраза «купить доллары» была главным финансовым советом от бабушек и дядюшек? В 2026 году этот совет звучит как минимум странно. Если вы сейчас сидите с мешком наличных долларов под матрасом или на валютном вкладе под смешные проценты, а инфляция съедает ваш капитал, пора пересмотреть стратегию. Вопрос «доллар или рубль» больше не имеет простого ответа вроде «всегда держи твердую валюту». Сегодня это сложный выбор между высокой текущей доходностью и защитой от геополитических шоков.
Давайте честно: для большинства россиян, живущих и тратящих деньги здесь, базовая валюта - рубль. Но полностью игнорировать иностранную валюту тоже опасно. Как найти баланс, который не заставит вас нервничать при каждом скачке курса? Разберем по полочкам, где сейчас лежат реальные деньги, а где - только красивые обещания.
Почему рублевая стратегия стала «рабочей лошадкой»
Если смотреть на цифры 2024-2026 годов, картина становится очевидной. Рублевые инструменты предлагают двузначную доходность, которая заметно опережает официальную инфляцию. Банки дают по вкладам 18-19% годовых, а облигации федерального займа (ОФЗ) торгуются с доходностью к погашению в районе 15-17%. Это не просто защита от обесценивания денег, это реальное накопление капитала внутри страны.
Ключевой момент здесь - отсутствие внешних блокировок. Ваши деньги находятся в российской юрисдикции. Вы можете снять их в любой момент, перевести, потратить на ипотеку или обучение детей без риска, что банк вдруг заморозит счет из-за новых санкций. Центральный банк РФ открыто рекомендует держать основу портфеля в рублях. Директор департамента финансовой стабильности ЦБ Елизавета Данилова подчеркивала: если ваши доходы и расходы в рублях, то и сбережения логично хранить в тех же инструментах, которые генерируют высокий купонный доход.
- Высокая ликвидность: деньги всегда доступны.
- Прозрачность: нет скрытых комиссий за конвертацию туда-обратно.
- Стабильность дохода: фиксированный процент по ОФЗ и вкладам позволяет планировать бюджет.
Долларовая стратегия: хедж или ловушка?
А теперь про доллар. Многие до сих пор считают его «тихой гаванью», но реальность изменилась. После 2022 года владение долларами для резидента России сопряжено с двумя главными проблемами: низкой доходностью и регуляторными рисками.
Средние ставки по валютным депозитам в крупных банках упали до 1-2% годовых. При инфляции в США около 3-4% и курсовой волатильности такая «подушка безопасности» часто приносит убыток. Более того, спреды покупки-продажи валюты могут съесть всю потенциальную прибыль. Глава ЦБ Эльвира Набиуллина неоднократно предупреждала: любой вклад в иностранной валюте несет высокий риск, так как разница курсов может нивелировать любые проценты.
Что делать тем, кто все же хочет защиту от девальвации рубля? Использовать не наличные доллары, а финансовые инструменты. Например, замещающие облигации российских эмитентов. Они номинированы в долларах, но торгуются на Московской бирже за рубли, а выплаты идут по курсу ЦБ. Это способ получить валютную экспозицию без необходимости открывать счет за границей и платить высокие комиссии за переводы.
| Параметр | Рублевая стратегия | Долларовая стратегия |
|---|---|---|
| Доходность вкладов | 18-19% годовых | 1-2% годовых |
| Доходность облигаций | 15-17% годовых (ОФЗ) | 6-10% годовых (замещающие бонды) |
| Регуляторные риски | Низкие (внутренний рынок) | Высокие (санкции, ограничения снятия) |
| Защита от девальвации | Отсутствует напрямую | Высокая |
| Ликвидность | Мгновенная | Ограниченная (комиссии, спреды) |
Где ошибка новичков: эмоциональные качели
Главная проблема начинающих инвесторов - они пытаются угадать курс. «А вдруг завтра доллар будет 110 рублей?» - спрашивают они, продавая прибыльные рублевые активы ради наличной валюты. Исторически рубль действительно ослабевал: за десятилетие с 2014 по 2024 год курс вырос более чем в два раза. Но предсказать точный момент падения рубля невозможно.
Когда рубль укрепляется (как это бывало в периоды высоких цен на нефть), долларовые вклады теряют стоимость в рублевом эквиваленте. И наоборот, когда рубль слабеет, вы получаете бумажную прибыль, которую сложно конвертировать обратно из-за ограничений. Получается замкнутый круг. Эксперты советуют не гадать на кофейной гуще, а следовать жестким правилам распределения активов.
Заместитель министра финансов Алексей Моисеев прямо говорил: хранить сбережения в наличных долларах опасно, а в наличных рублях - убыточно. Оптимум - это работающие инструменты. Наличные доллары нужны только для конкретной цели: например, оплатить учебу ребенка в Европе через полгода. Для долгосрочного накопления они бесполезны.
Как собрать правильный портфель: формула успеха
Универсального рецепта нет, но есть проверенная временем пропорция, которую поддерживают большинство финансовых консультантов и крупные банки вроде Т-Банка или Альфа-Банка. Она строится на принципе «основная жизнь - в рублях, страховка - в валюте».
Для консервативного инвестора схема выглядит так:
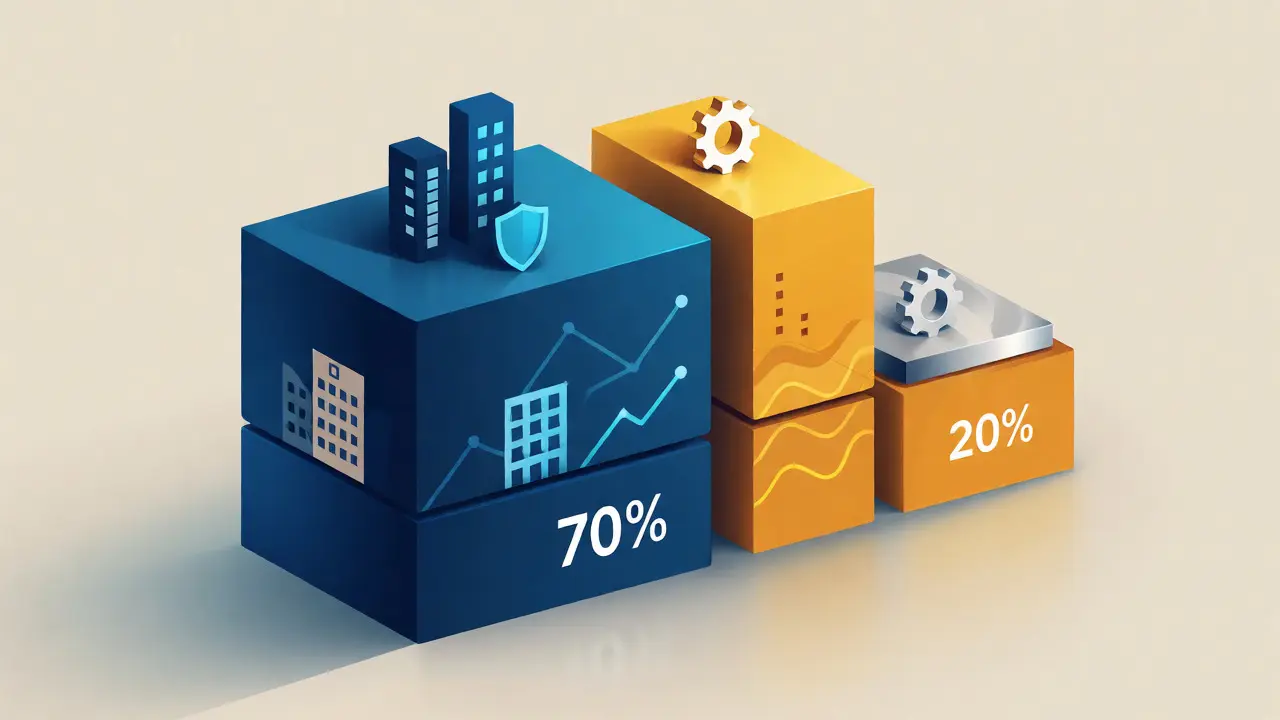
- 60-70% - Рублевые активы. Вклады, фонды денежного рынка, длинные ОФЗ. Это ваш основной двигатель роста капитала.
- 20-30% - Валютные активы. Не наличные, а замещающие облигации, фонды на золото или акции компаний-экспортеров, которые зарабатывают в валюте. Это ваша страховка от резкого обвала рубля.
- 5-10% - Золото или альтернативы. Обезличенные металлические счета или физические слитки. Золото исторически защищает от инфляции лучше, чем любая фиатная валюта.
Такая структура позволяет спать спокойно. Если рубль растет - ваш основной портфель приносит высокую процентную ставку. Если рубль падает - валютная часть компенсирует потери покупательной способности. Вы не зависите от одного прогноза.
Практические шаги для старта
Не нужно сразу продавать квартиру и бежать в обменник. Начните с малого и действуйте системно.
- Оцените свои расходы. Сколько процентов ваших будущих трат привязано к импорту или зарубежным поездкам? Именно столько и должно быть в валютной части портфеля.
- Используйте брокерские счета. Покупайте замещающие облигации или валютные фонды через российского брокера. Это дешевле и безопаснее, чем хранить наличную валюту дома.
- Реинвестируйте купоны. Если вы держите валютные бумаги, получаемый доход лучше переводить в рублевые инструменты, пока ставки высоки.
- Следите за ключевой ставкой ЦБ. Когда она начнет снижаться, доходность по новым вкладам упадет. В этот момент можно будет рассмотреть увеличение доли длинных ОФЗ или акций.
Помните, что инвестиции - это марафон, а не спринт. Попытка «поймать дно» рубля или «продать на пике» доллара чаще всего приводит к убыткам из-за транзакционных издержек. Дисциплина и диверсификация работают лучше интуиции.
Стоит ли сейчас покупать наличные доллары?
В большинстве случаев - нет. Доходность по ним близка к нулю, а хранение связано с рисками хранения и ограниченными возможностями использования. Наличные доллары оправданы только если вам предстоит крупная покупка за рубежом в ближайшей перспективе.
Какая доля валюты должна быть в портфеле новичка?
Эксперты рекомендуют ограничивать валютную долю 20-30% портфеля. Основная часть (70-80%) должна находиться в рублевых инструментах с высокой доходностью, таких как вклады и ОФЗ.
Что такое замещающие облигации и почему они популярны?
Это облигации российских компаний, выпущенные вместо еврооблигаций. Их купоны и номинал привязаны к доллару или евро, но торгуются они на Московской бирже в рублях. Это позволяет инвестору получать валютную доходность без риска блокировки зарубежных счетов.
Заменит ли золото валюту?
Частично да. Золото является классическим защитным активом и в последние годы показывало рост котировок. Однако оно не приносит купонного дохода, поэтому его доля в портфеле обычно не превышает 10-15%, дополняя, а не заменяя валютную диверсификацию.
Что делать, если рубль резко укрепится?
Ваша валютная часть портфеля потеряет в стоимости при пересчете в рубли. Это нормальная ситуация для диверсифицированного портфеля. Чтобы избежать сильных потерь, важно не перегружать портфель валютой сверх разумных лимитов (обычно не более 30%).
Вячеслав Шаров
Слушайте, ну давайте будем честными и посмотрим на эту ситуацию с точки зрения более широкой исторической перспективы, потому что просто сказать «покупай ОФЗ» - это слишком упрощенный подход для человека, который хочет понять суть процессов. Я вот сам недавно копался в архивах данных за последние двадцать лет и заметил одну любопытную закономерность: когда мы говорим о диверсификации, мы часто забываем про психологический комфорт инвестора, а ведь именно он определяет, продадите вы активы в панике или будете держать до конца срока.
В статье правильно сказано про замещающие облигации, но мне кажется, стоит добавить нюанс про то, как эти инструменты ведут себя в периоды глобальной нестабильности, когда корреляция между рублем и сырьевыми ценами становится предельно высокой. Если нефть падает, рубль слабеет, и ваши долларовые позиции растут в рублях, но если одновременно с этим ЦБ повышает ставку для борьбы с инфляцией, то ваши длинные ОФЗ могут просесть по телу, даже если купон остается привлекательным.
Я лично придерживаюсь стратегии, где валютная часть портфеля не просто лежит мертвым грузом, а работает через фонды акций экспортеров, которые имеют естественную хеджирующую функцию, плюс немного золота на случай совсем уж черных лебедей, и скажу вам честно, такая комбинация позволяет спать спокойно даже когда курс скачет на пять рублей за день.
Еще один важный момент, который часто упускают из виду новички, заключается в том, что ликвидность валютных активов внутри страны сейчас действительно ограничена спредами, и это реальная стоимость, которую нужно закладывать в модель доходности заранее, иначе можно получить иллюзию прибыли, которая исчезнет при первой же попытке конвертации.
Так что да, базовая валюта рубль, но игнорировать внешний контур нельзя, нужно просто искать грамотные инструменты доступа к нему, не попадая в ловушку наличной валюты под матрасом.
Inessa Shur
Статья написана для тех, кто никогда не открывал брокерский счет и путает депозит с инвестициями. 18% годовых? Смешно. Это ставка на время, пока государство не решит, что пора снова менять правила игры, а вы сидите и радуетесь бумажному доходу, который съест инфляция реальных товаров. Наличные доллары - это единственная правда, всё остальное - красивые презентации банков, которым нужно продать вам свой продукт.
Pavel Ignatev
Привет всем! 🌟 Отличная подборка информации! 👍 Очень важно помнить про диверсификацию, друзья! 💪 Не стоит класть все яйца в одну корзину, будь то рубль или доллар. 😊 Главное - сохранять спокойствие и не поддаваться панике при каждом колебании курса. 🧘♂️ Удачи всем в накоплениях! 🚀💰
Алина Герасимова
Знаете, я тут подумала, что вся эта дискуссия про валюты - это лишь отражение нашего глубокого недоверия к собственной экономике и государству в целом. Мы пытаемся спрятаться от реальности за цифрами и процентами, забывая, что деньги - это всего лишь инструмент обмена, а не самоцель.
Но давайте посмотрим правде в глаза: пока мы спорим, где выгоднее хранить копейку, мир вокруг нас меняется, и наши старые представления о стабильности рассыпаются как карточный домик. Рубль или доллар - это вопрос не финансовый, а философский: веришь ли ты в будущее своей страны или предпочитаешь чужую твердость, пусть и с риском блокировки.
Мне кажется, что истинная свобода начинается там, где перестаешь зависеть от одного показателя и начинаешь ценить собственные навыки и знания как главный капитал. Но пока большинство людей продолжает прятать деньги под матрас или бежать в обменник, мы остаемся заложниками системы, которая играет на наших страхах.
Евгений Сирота
Наличка под матрасом - это прошлый век, который уже никого не спасает. Реальная защита - это только ликвидные финансовые инструменты.