Помните времена, когда «валюта» была синонимом надежности? В 90-е и даже в начале 2010-х хранение долларов под матрасом или на счете считалось золотым стандартом защиты от инфляции. Но если вы сейчас стоите перед выбором - нести деньги в банк за долларовой купюрой или оставить их в рублях под высокий процент - ответ может вас удивить. К октябрю 2026 года картина стала предельно ясной: классические валютные вклады в долларах и евро превратились из инструмента заработка в инструмент страховки, да и то дорогой.
Давайте честно посмотрим на цифры. Пока ключевая ставка Центрального банка РФ держится на высоком уровне (около 14-15%), рублевые депозиты дают доходность до 16% годовых. А что предлагают банки за валюту? Ставки в 0,5-1% выглядят скорее как насмешка над инфляцией. Так зачем вообще кому-то нужны эти вклады? И есть ли альтернатива, которая сочетает защиту капитала с реальной прибылью?
Коротко о главном
- Доходность: Рублевые вклады приносят в 10-15 раз больше процентов, чем долларовые или евродепозиты.
- Риски: Доллар и евро теперь считаются «недружественными валютами», что несет риск заморозки активов и высоких комиссий.
- Альтернатива: Юань стал главным конкурентом доллару, предлагая ставки до 6-7% и меньшие геополитические риски.
- Стратегия: Валютный вклад имеет смысл только для долгосрочной диверсификации (3+ года), а не для краткосрочного заработка.
Что изменилось с валютными вкладами после 2022 года
Еще пять лет назад открыть счет в долларах было делом техники. Сегодня это квест с ограничениями. После введения санкций логика банковского бизнеса радикально перестроилась. Банкам невыгодно держать у себя наличную иностранную валюту, которую сложно конвертировать и использовать в международных расчетах. Поэтому условия по валютным вкладам стали жестче.
Например, многие крупные игроки рынка, такие как Сбербанк, ограничили открытие новых счетов в долларах, разрешив лишь пролонгацию старых. Другие банки подняли минимальные пороги входа. Если раньше можно было положить 100 долларов, то теперь часто требуется минимум 1000 USD или эквивалент в другой валюте. Это сразу отсекает мелких инвесторов, которые хотели просто «пересидеть» кризис на небольшую сумму.
Но главное изменение - это психологический барьер. Как отмечает Богдан Зварич, главный аналитик Банки.ру, сегодня валютные вклады используются исключительно для диверсификации портфеля, чтобы защитить его от резкого ослабления рубля. Получать прибыль здесь практически невозможно. Инфляция в США и Европе съедает те крохи процентов, которые начисляет банк. Реальная доходность такого депозита часто оказывается отрицательной.
Сравнение доходности: рубли против валюты
Давайте сравним сухие цифры, потому что эмоции в финансах плохие советники. Возьмем данные по ставкам на конец 2025 - начало 2026 года.
| Тип вклада | Средняя ставка | Минимальная сумма | Реальная доходность* | Основной риск |
|---|---|---|---|---|
| Рублевый вклад | 13-16% годовых | от 10 000 ₽ | Положительная (+6-8%) | Инфляция, снижение ключевой ставки |
| Долларовый вклад | 0,5-1,0% годовых | от 1000 USD | Отрицательная (-2-3%) | Заморозка активов, курсовые потери |
| Евровклад | 0,5-0,7% годовых | от 1000 EUR | Отрицательная (-3-4%) | Санкционные риски, ликвидность |
| Юаневый вклад | 4-6,5% годовых | от 1000 CNY | Близка к нулю или слабая плюс | Волатильность курса юаня |
*Реальная доходность рассчитана с учетом прогнозной инфляции и динамики курсов. Даже если доллар укрепится к рублю на 5%, а инфляция в России составит 7%, ваш вклад в долларах все равно проиграет рублевому депозиту под 15%. Математика неумолима.
Обратите внимание на колонку «Реальная доходность». Именно она показывает, сколько денег вы реально сможете купить на свои сбережения через год. При текущих ставках по доллару и евро вы гарантированно теряете покупательную способность. Вы платите банку за возможность хранить деньги в валюте, а не получаете за это вознаграждение.
Почему доллар и евро стали рискованными активами
Многие до сих пор живут стереотипом: «доллар - это надежно». Но статус резервной мировой валюты не защищает ваши личные средства от политического решения. С 2022 года доллар и евро официально переведены в категорию «недружественных валют». Что это значит для обычного вкладчика?
Во-первых, риск блокировки. Хотя полная конфискация средств маловероятна, техническая заморозка операций возможна. Вы можете не снять наличные или не перевести деньги за границу без дополнительных проверок. Во-вторых, комиссии. Конвертация рублей в доллары и обратно в условиях санкционных ограничений обходится дороже. Спреды в банках широкие, и часть вашей потенциальной прибыли съедается еще на этапе входа в сделку.
Николай Дудченко, аналитик ФГ «Финам», прямо рекомендует сохранять рублевую позицию как наиболее оптимальную стратегию. Его прогноз основан на том, что Банк России будет постепенно смягчать денежно-кредитную политику, но даже при снижении ключевой ставки до 12-13% рублевые вклады останутся выгоднее валютных. Разрыв в доходности слишком велик, чтобы его можно было перекрыть умеренным ростом курса доллара.
Юань: новая звезда валютного рынка
Если вам категорически нужно иметь валютную подушку, забудьте на время про доллар и евро. Посмотрите на китайский юань. Этот актив переживает бум популярности среди российских граждан. Почему?
Юань относится к «дружественным валютам». Это снимает большинство административных барьеров. Банки активно продвигают юаневые вклады, так как им проще работать с этим инструментом. Ставки здесь существенно выше: до 6,5% годовых по некоторым предложениям (например, в Finuslugi). Это уже сопоставимо с частью доходности рублевых депозитов, но с валютной защитой.
По данным Росэнергобанка, доля вкладов в дружественных валютах выросла до 40% от общего объема валютных депозитов к концу 2025 года. Люди голосуют кошельком. Они понимают, что хранить деньги в валюте страны, с которой у России налажены торговые отношения, безопаснее и выгоднее. Однако помните: юань тоже подвержен колебаниям. Курс этой валюты зависит от политики Народного банка Китая и глобальных экономических трендов, поэтому он не является абсолютно стабильной гаванью.
Когда все-таки стоит открывать валютный вклад?
Не стоит демонизировать валютные вклады полностью. Есть сценарии, когда они оправданы. Вот чек-лист ситуаций, когда депозит в валюте имеет смысл:
- У вас есть обязательства в валюте. Если вы планируете поездку за рубеж, учебу ребенка в Европе или оплату зарубежного сервиса, лучше заранее зафиксировать курс и положить деньги на короткий валютный вклад.
- Вы хотите диверсифицировать портфель на 3-5 лет. Если у вас есть крупный капитал, который вы не планируете трогать несколько лет, распределение 10-20% в валюте (лучше юанях) снизит зависимость от одного экономического фактора.
- Вы ожидаете резкой девальвации рубля. Это спекулятивный момент. Если вы уверены, что рубль упадет сильнее, чем инфляция, валютный вклад спасет ваши сбережения. Но предсказать это точно невозможно.
Для всех остальных случаев - накопление на квартиру, автомобиль или просто «подушка безопасности» на черный день - рублевый вклад остается королем. Высокие ставки позволяют быстро нарастить капитал, чего валютные депозиты с их символическими процентами сделать не могут.
Практические советы перед открытием счета
Если вы решили рискнуть и открыть валютный вклад, будьте готовы к подводным камням. Вот несколько практических рекомендаций, которые помогут избежать разочарования:
- Проверяйте лимиты снятия. Некоторые банки устанавливают лимит на выдачу наличной валюты (например, не более 10 000 долларов в месяц). Уточняйте этот пункт в договоре.
- Считайте полную стоимость. Не смотрите только на ставку. Учтите курс покупки валюты для пополнения и курс продажи при закрытии вклада. Иногда разница в курсах съедает всю прибыль.
- Выбирайте надежные банки. В условиях турбулентности важно, чтобы банк был системно значимым и имел лицензию ЦБ. Избегайте сомнительных предложений с аномально высокими ставками по валюте - это часто признак риска.
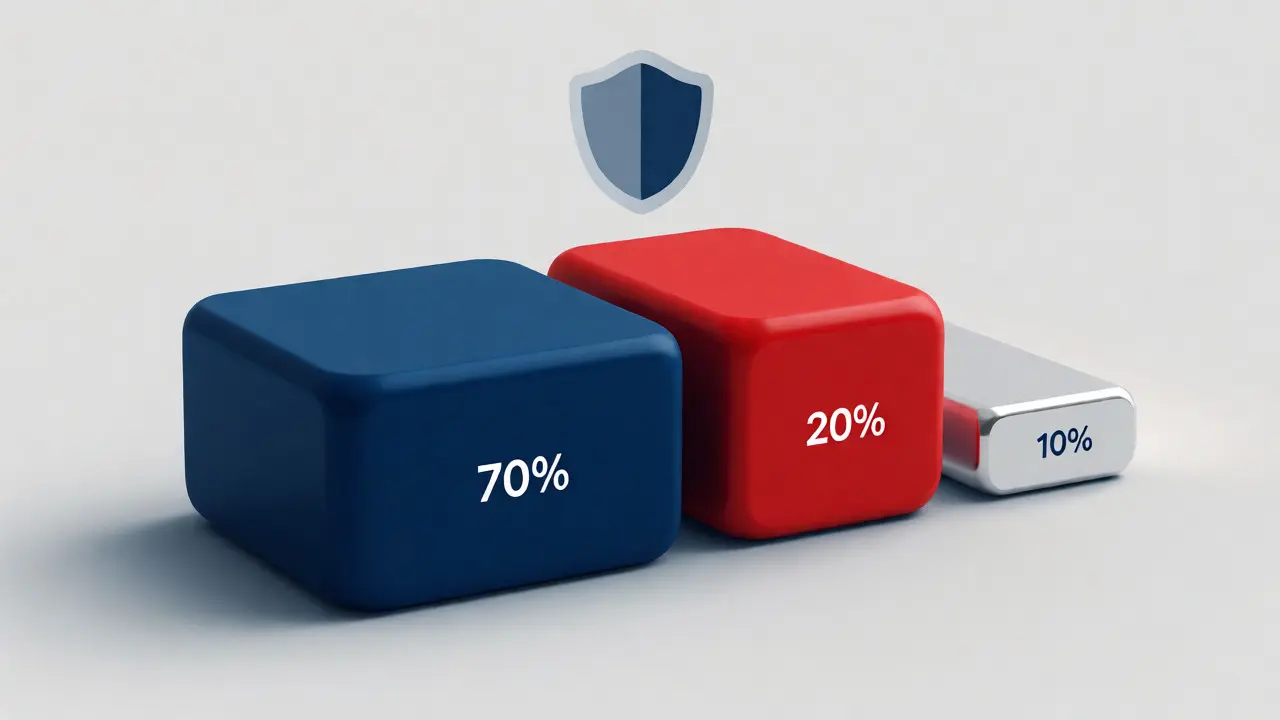
- Не храните всё в одной корзине. Эксперты советуют делить сбережения. Например: 70% в рублях под высокий процент, 20% в юанях для диверсификации, 10% в наличной валюте или золоте.
Важно помнить, что валютный вклад - это не инвестиционный продукт в классическом понимании. Это способ сохранить номинальную стоимость активов в конкретной валюте. Ожидайте от него защиты, а не роста.
Стоит ли сейчас покупать доллары для вклада?
С точки зрения чистой доходности - нет. Ставки по долларовым вкладам крайне низкие (0,5-1%), а комиссия за конвертацию высокая. Покупать доллары стоит только если вам нужна валюта для будущих расходов за рубежом или как элемент долгосрочной диверсификации (более 3 лет) на случай сильного падения рубля.
Какой валютный вклад самый выгодный в 2026 году?
На данный момент лидируют вклады в китайском юане. Ставки по ним достигают 4-6,5% годовых, что значительно выше ставок по доллару и евро. Кроме того, юань считается «дружественной валютой», что снижает риски блокировок и облегчает операции внутри российской банковской системы.
Можно ли потерять деньги на валютном вкладе?
Да, риск есть. Он связан не с банкротством банка (вклады застрахованы государством), а с двумя факторами: 1) падение курса выбранной валюты относительно рубля; 2) геополитические риски, связанные со статусом «недружественных валют» для доллара и евро, которые могут привести к временным ограничениям на снятие или перевод средств.
Какую сумму лучше держать в валюте?
Экономисты рекомендуют не превышать долю валютных активов в 10-20% от общего объема сбережений. Этого достаточно, чтобы сгладить возможные шоки, но недостаточно, чтобы упустить высокую доходность рублевых инструментов. Для небольших сумм (до 100 тысяч рублей) валютный вклад обычно невыгоден из-за спредов и комиссий.
Что будет с ключевой ставкой и влиянием на вклады?
Аналитики прогнозируют постепенное снижение ключевой ставки Банка России в течение 2026-2027 годов. Это приведет к снижению ставок по новым рублевым вкладам. Однако даже при снижении до 10-12% рублевые депозиты останутся намного выгоднее валютных, где ставки привязаны к монетарной политике ФРС и ЕЦБ, которая сейчас находится в цикле снижения или стабилизации.