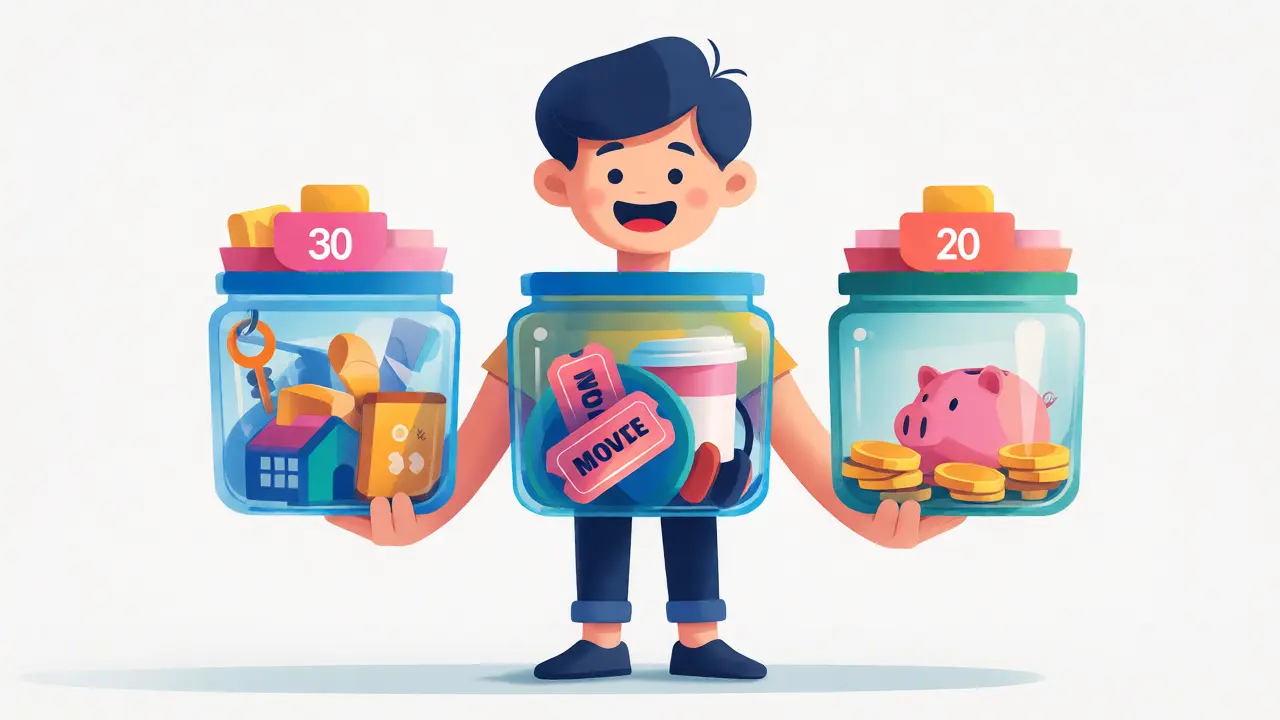
Знаете ли вы, что по данным Росстата почти половина россиян вообще не ведет учет своих расходов? А ведь именно отсутствие контроля часто приводит к тому, что деньги «испаряются» в конце месяца, а подушка безопасности так и остается мечтой. Если вы устали гадать, куда уходит зарплата, и хотите навести порядок в кошельке без жестких ограничений и чувства вины за каждую чашку кофе, правило 50/30/20 - ваш идеальный старт.
Этот метод не требует сложных математических формул или многочасового заполнения таблиц. Он был разработан сенатором США Элизабет Уоррен еще в 2005 году, но актуальности не потерял до сих пор. Суть проста: вы делите все свои чистые доходы (те, что остались после налогов) на три четкие категории. Это позволяет одновременно платить по счетам, наслаждаться жизнью и откладывать на будущее. Давайте разберем, как это работает на практике, где кроются подвохи и почему этот метод может быть вам полезен уже сегодня.
Что такое правило 50/30/20 и откуда оно взялось
Прежде чем бросаться считать проценты, важно понять философию метода. Большинство систем бюджетирования требуют тотального отказа от удовольствий ради экономии. Правило 50/30/20 действует иначе. Оно признает, что жизнь должна приносить радость здесь и сейчас, но не ценой финансовой катастрофы завтра.
- 50% на нужды: то, без чего вы просто не сможете жить и работать.
- 30% на желания: то, что делает жизнь приятной, но не является жизненно необходимым.
- 20% на будущее: накопления, инвестиции и погашение долгов сверх минимальных платежей.
Главная прелесть этого подхода в его универсальности. Неважно, зарабатываете вы 40 000 рублей или 400 000 рублей. Пропорции остаются теми же. При доходе в 100 000 рублей ваши лимиты составят 50 000 на обязательные траты, 30 000 на развлечения и 20 000 в копилку. Если доход меньше, суммы будут скромнее, но логика сохранится.
Категория 1: Нужды (50%) - база вашего выживания
Самая частая ошибка новичков - путать «нужды» с «желаниями». Нужно четко понимать границу. В категорию Нужды входят только те расходы, которые неизбежны для поддержания вашей жизни и способности зарабатывать деньги.
- Жилье: аренда квартиры или ежемесячный платеж по ипотеке (только тело кредита и проценты).
- Коммуналка: свет, вода, отопление, интернет (если он нужен для работы).
- Еда: базовые продукты в магазине. Поход в дорогой ресторан - это уже желание.
- Транспорт: проездной, бензин для поездки на работу, страховка ОСАГО.
- Здоровье: обязательные лекарства, страховка ДМС (если она критична), гигиена.
- Обязательные платежи: налоги, штрафы, минимальные платежи по кредитам.
Если ваши обязательные расходы превышают 50% дохода, не паникуйте. В крупных городах вроде Москвы или Санкт-Петербурга доля жилья может достигать 60-70%. В таком случае метод требует адаптации: временно сместите баланс в пользу нужд, сократив долю желаний или будущих накоплений, пока не улучшится ситуация с жильем или доходом.
Категория 2: Желания (30%) - право на отдых
Вот здесь начинается самое интересное. Многие люди считают, что бюджетирование - это про ограничения. Но категория Желания доказывает обратное. Вы имеете полное право тратить эти деньги так, как хотите, и не чувствовать себя виноватым.
Что сюда входит?
- Кафе, рестораны и доставка еды из любимых мест.
- Подписки на стриминговые сервисы (Netflix, Яндекс.Музыка, Кинопоиск).
- Хобби, спортзал, курсы по интересам (не связанные с повышением квалификации для работы).
- Покупка новой одежды, если старая еще носибельна.
- Гаджеты, косметика, подарки друзьям.
- Отпуск и путешествия.
Почему эта категория важна? Потому что жесткая экономия часто приводит к срывам. Когда человек запрещает себе всё подряд, он рано или поздно срывается и тратит больше, чем планировал. Разрешая себе потратить 30% дохода на удовольствия, вы создаете здоровую мотивацию соблюдать остальные правила. Если вы не потратили всю сумму на желания в этом месяце - отлично, перенесите остаток в следующий или добавьте в категорию «Будущее».
Категория 3: Будущее (20%) - ваш финансовый щит
Эта часть бюджета часто игнорируется, а зря. Именно она отвечает за вашу финансовую безопасность. Категория Будущее включает в себя три направления, приоритет которых зависит от вашей ситуации.
- Долги: Если у вас есть кредиты или кредитные карты, начните с досрочного погашения. Минимальный платеж уже учтен в «Нуждах», поэтому эти 20% идут на борьбу с долговым телом. Чем быстрее вы закроете дорогие долги, тем лучше.
- Подушка безопасности: Цель - накопить сумму, равную 3-6 месяцам ваших обязательных расходов. Эти деньги должны лежать на отдельном накопительном счете или депозите, доступном быстро, но не слишком легко, чтобы не потратить их случайно.
- Инвестиции: Когда нет долгов и есть подушка, эти средства можно направлять в ценные бумаги, ИИС или другие инструменты для роста капитала.
Статистика печальна: около 67% россиян не имеют резерва даже на один месяц форс-мажора. Начав откладывать хотя бы 10% вместо 20%, вы уже сделаете огромный шаг вперед, но цель метода - именно 20%.
Как внедрить метод: пошаговая инструкция
Теория хороша, но практика решает всё. Вот как запустить процесс за один вечер.
Шаг 1: Посчитайте чистый доход
Не берите в расчет gross-зарплату (до вычета НДФЛ). Суммируйте все поступления на карту за последние 3 месяца: зарплата, подработки, кэшбэк, проценты по вкладам. Разделите эту сумму на 3. Это ваш средний чистый доход. Для стабильности используйте именно среднее значение, чтобы нивелировать колебания.
Шаг 2: Рассчитайте лимиты
Умножьте полученную сумму на 0.5, 0.3 и 0.2. Запишите эти цифры крупно. Например, при доходе 80 000 ₽: 40 000 ₽ на нужды, 24 000 ₽ на желания, 16 000 ₽ в будущее.
Шаг 3: Аудит расходов
Выгрузите историю операций из банковского приложения за прошлый месяц. Раскрасьте каждую транзакцию в цвета категорий. Вы удивитесь, сколько денег уходит на «мелочи», которые на самом деле являются желаниями (например, ежедневный кофе навынос или спонтанные покупки на маркетплейсах).
Шаг 4: Автоматизируйте «Будущее»
Это самый важный технический момент. Настройте автоперевод 20% дохода сразу в день зарплаты на отдельный счет. Принцип «заплати сначала себе» работает лучше всего. Если деньги ушли с основной карты, вы будете жить на оставшиеся 80%, и шанс потратить накопления снизится.
Таблица сравнения: когда правило работает, а когда нет
Метод 50/30/20 не является серебряной пулей. Он подходит не всем. Ниже приведена таблица, помогающая оценить вашу ситуацию.
| Ситуация | Подходит ли метод? | Рекомендации |
|---|---|---|
| Стабильная зарплата, нет больших долгов | Да, идеально | Следуйте классическим пропорциям 50/30/20. |
| Высокая стоимость аренды (Москва, СПб) | Частично | Измените пропорции на 60/25/15 или 70/20/10. Главное - сохранять структуру. |
| Доход нестабильный (фриланс, сдельная оплата) | С осторожностью | Используйте консервативный прогноз дохода (минимум за полгода). Остальное отправляйте в резерв. |
| Огромная долговая нагрузка (>40% дохода) | Нет, нужна корректировка | Приоритет №1 - долги. Возможно, потребуется временно сократить «Желания» до 10-15%. |
| Доход ниже прожиточного минимума | Сложно реализовать | Фокус на оптимизации нужд и поиске дополнительных источников дохода. Откладывайте хоть 5%. |
Типичные ошибки и как их избежать
Даже простые методы содержат ловушки. Вот три главные проблемы, с которыми сталкиваются пользователи правила 50/30/20.
Ошибка №1: Смешивание категорий. Вы купили куртку. Она была нужна? Или это импульсивная покупка? Если ваша старая куртка еще целая, новая - это «Желание». Если старая порвалась и вы не можете ходить на работу - это «Нужда». Честность с самим собой критически важна.
Ошибка №2: Игнорирование сезонных трат. Летом вы платите за отпуск, зимой - за новогодние подарки и теплые вещи. Эти крупные суммы могут выбить вас из колеи. Решение: создайте микро-фонды внутри категории «Желания» или «Нужды». Ежемесячно откладывайте небольшую сумму на будущий отпуск, чтобы в июле не пришлось брать кредит.
Ошибка №3: Отсутствие гибкости. Жизнь меняется. Если вы заболели и потратили лишние деньги на врачей, это нормально. Не нужно впадать в уныние и бросать бюджетирование. Просто скорректируйте план на следующий месяц, возможно, чуть меньше откладывая в «Будущее», чтобы компенсировать перерасход в «Нуждах».
Инструменты для учета
Вам не обязательно вести сложные Excel-таблицы. Современные технологии делают процесс почти незаметным.
- Банковские приложения: Сбербанк Онлайн, Тинькофф, Альфа-Банк и многие другие имеют встроенные функции категоризации расходов. Они автоматически делят траты на «Продукты», «Развлечения», «Жилье». Вам останется только проверить правильность распределения.
- Специализированные приложения: CoinKeeper, Дзен-мани, YNAB (You Need A Budget). Они позволяют создавать отдельные счета под каждую категорию и видят прогресс в реальном времени.
- Конверты (физические или виртуальные): Классический метод. Снимаете наличные на «Желания» в начале месяца. Кончились купюры - значит, лимит исчерпан. Это очень дисциплинирует тех, кто склонен к импульсивным тратам.
Заключение: начните с малого
Правило 50/30/20 - это не закон природы, а ориентир. Его главная ценность в том, что он дает структуру там, где раньше был хаос. Не пытайтесь достичь идеальных цифр с первого месяца. Первая задача - начать отслеживать расходы и разделить их на три корзины. Вторая - настроить автоматическое откладывание денег. Третья - анализировать и корректировать.
Через 2-3 месяца вы заметите, что стали спокойнее относиться к деньгам. У вас появится понимание, сколько реально стоит ваша жизнь, и уверенность в завтрашнем дне благодаря растущей подушке безопасности. Финансовая свобода начинается не с миллионов, а с порядка в бюджете.
Что делать, если мои обязательные расходы занимают больше 50% дохода?
Это распространенная ситуация, особенно в дорогих регионах. Не отказывайтесь от метода. Просто измените пропорции. Попробуйте схему 60/25/15 или 70/20/10. Главное - продолжать выделять какую-то часть денег на «Будущее», даже если это всего 5-10%. Со временем, по мере роста дохода или снижения долговой нагрузки, вы сможете вернуться к классическому соотношению.
Куда отнести подписки на Netflix и Spotify: в нужды или желания?
В подавляющем большинстве случаев это «Желания». Если вы не используете музыкальный сервис для профессиональной деятельности (например, вы диджей или звукорежиссер), то это элемент досуга. Исключение: если интернет необходим вам для удаленной работы, то плата за него относится к «Нуждам».
Как быть с крупными ежегодными платежами, например, налогом на квартиру?
Разбейте крупную сумму на 12 частей и включите эту ежемесячную долю в категорию «Нужды». Например, если налог составляет 12 000 рублей в год, добавляйте 1 000 рублей к своим ежемесячным обязательным расходам. Так вы избежите шока от единовременной крупной траты.
Работает ли метод, если я фрилансер с непостоянным заработком?
Да, но с оговорками. Берите за основу свой минимальный гарантированный доход или средний доход за последние 6 месяцев. Все, что заработано сверху этой базы, автоматически отправляйте в категорию «Будущее» (подушку безопасности). Это создаст буфер для плохих месяцев.
Можно ли использовать правило 50/30/20 для семейного бюджета?
Абсолютно. Метод отлично масштабируется. Просто считайте общий чистый доход семьи. Важно, чтобы оба супруга согласились с определением того, что является «Нуждой», а что «Желанием». Часто конфликты возникают именно из-за разных представлений о необходимых тратах.
Вадим Косарев
все эти западные методики не работают у нас потому что у нас цены на жкх и продукты растут быстрее чем зарплаты
пока вы будете откладывать 20% инфляция съест ваши накопления за год
лучше просто купить квартиру или золото а не слушать этих гуру из интернета которые сами живут в кредит
Ирина Багинская
О боже какой ужас я пыталась внедрить это правило три раза и каждый раз заканчивалось истерикой потому что я не могу себе позволить не купить новую сумочку когда она мне так нужна для настроения
а еще эта категория "нужды" это вообще издевательство как можно назвать продуктовым магазином поход за органическим авокадо которое стоит как крыло самолета
я чувствую себя такой бедной и несчастной когда вижу эти цифры в приложении банка лучше бы вообще не считала деньги тогда они хотя бы не вызывают чувство вины
Петр Чичиков
Просто делай! Не думай много. Начни сегодня с малого. У тебя получится!
Дмитрий Осипов
Спорное утверждение про 50% на нужды 🤔
В реальности если ты живешь в Москве то аренда уже сожрет все 50% а еще коммуналка транспорт и еда
Так что либо ты живешь в пещере либо нарушаешь правила 😅
Но идея хорошая конечно особенно для тех кто вообще не понимает куда деваются деньги 💸💸
Татьяна Роднина
Как же меня раздражает эта популистская простота.
Люди действительно верят что разделив зарплату на три кучки они станут финансово грамотными?
Это как лечить рак аспирин
Если ваш доход позволяет вам тратить 30% на развлечения значит у вас уже есть проблемы с приоритетами
Настоящая дисциплина требует отказа от большинства желаний а не их узаконивания
Этот метод создан для ленивых которые хотят чувствовать себя контролируя хаос который они сами создали своим потреблением
Александр Лысенко
Друзья, давайте будем честнее в формулировках.
Правило 50/30/20 - это не закон природы, а лишь ориентир, который нужно адаптировать под свою реальность.
Для многих семей с детьми расходы на образование и медицину быстро выходят за рамки "нужд", превращаясь в постоянную статью расходов.
Не стоит воспринимать отклонение от пропорций как личный провал.
Главная цель любого бюджетирования - осознанность, а не слепое следование цифрам.
Будьте добрее к себе, когда корректируете план.
Fedor Voronin
Отличный старт для новичков
Главное начать и не бросать через неделю
Автоматизация переводов реально помогает не трогать эти деньги
Вы справитесь даже если сначала будет сложно
Олег Шматко
Методология имеет право на существование но требует глубокого понимания контекста
Финансовая свобода достигается не только распределением доходов но и управлением расходами на структурном уровне
Часто люди путают желание экономить с умением инвестировать
Категоризация трат это лишь первый шаг к финансовой гигиене
Без анализа причинно-следственных связей между доходами и привычками любые проценты останутся абстракцией
Ильнур Кумачков
Пока одни считают копейки другие строят дворцы
Нам навязывают чужие стандарты потребления а потом удивляются почему мы бедные
Наш менталитет другой нам нужно чтобы было надежно а не модно
Лучше положить деньги в надежный банк под процент чем тратить на глупости
Западный подход к деньгам часто ведет к долговой яме