Вы когда-нибудь ловили себя на мысли, что банковский вклад защищает деньги, но не делает вас богаче? А акции обещают золотые горы, но заставляют нервно проверять приложение брокера каждые пять минут? Это классическая дилемма российского инвестора в 2026 году. Мы хотим безопасности, как у депозита, но доходности, близкой к рынку акций. К счастью, финансовый рынок эволюционировал. Сейчас доступно более 55 различных предложений так называемых инвестиционных депозитов - гибридных инструментов, которые пытаются усидеть на двух стульях сразу.
Давайте честно разберемся, стоит ли игра свеч. Инвестиционный депозит - это не магия, а конкретная конструкция, где часть ваших денег работает по правилам банка, а часть выходит на биржу. Понимание механики этих продуктов поможет вам перестать выбирать между «спать спокойно» и «заработать больше», начав делать оба одновременно.
Что такое инвестиционный депозит на самом деле
Если вы думаете, что это просто вклад с повышенным процентом, то ошибаетесь. Инвестиционный депозит - это комбинированный финансовый инструмент, объединяющий гарантированную базу банковского вклада с потенциальным доходом от ценных бумаг. Концепция возникла из простой потребности: традиционные вклады дают предсказуемость, но часто проигрывают инфляции. Ценные бумаги дают рост, но рискуют вашим капиталом. Гибрид пытается взять лучшее из обоих миров.
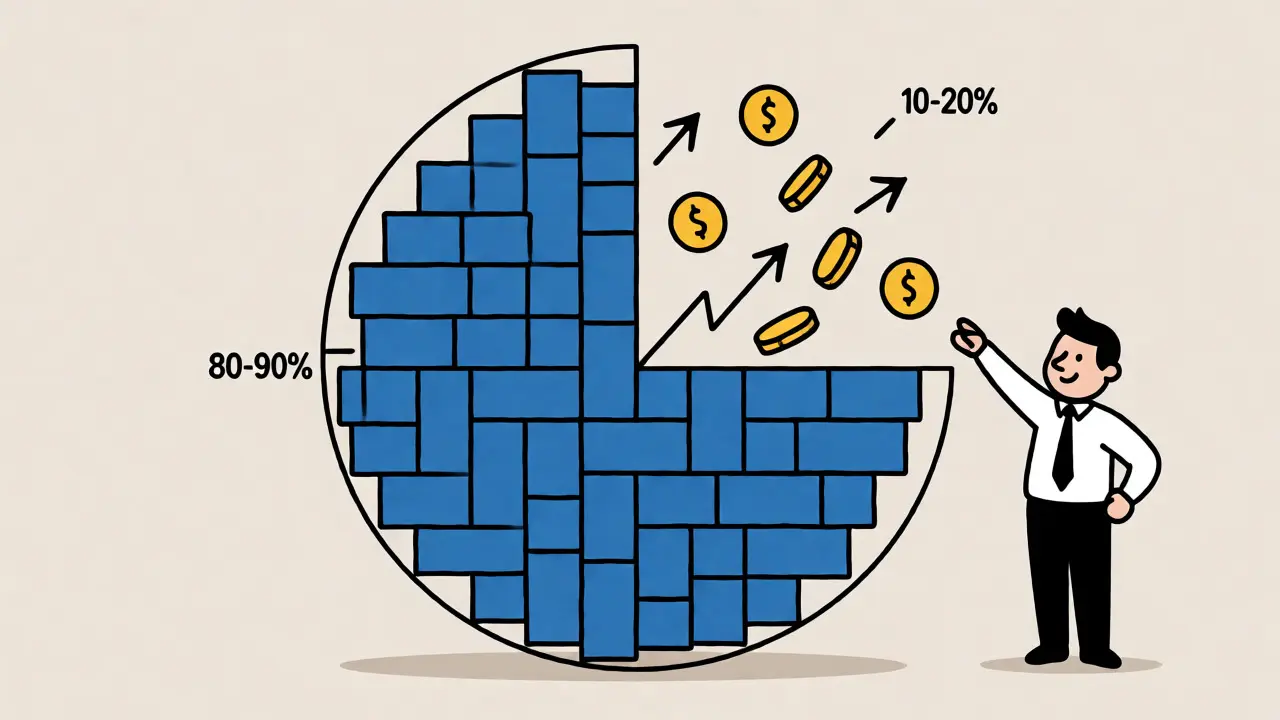
Структура такого продукта обычно выглядит так: банк берет ваши деньги и разделяет их. Большая часть (например, 80-90%) размещается в надежные активы или остается как база для гарантийной части. Меньшая часть (10-20%) направляется в производные финансовые инструменты или корзину активов (акции, индексы, валюты). Ваша итоговая доходность складывается из фиксированного минимума (как по вкладу) и переменной надбавки, которая зависит от того, как повели себя выбранные активы за срок действия договора.
Сравнение рисков и доходности: цифры против иллюзий
Главный вопрос любого инвестора: «А сколько я потеряю, если все пойдет плохо?» Здесь нужно четко разделять понятия. Банковский вклад до 1,4 млн рублей застрахован государством через систему страхования вкладов (АСВ). Вы можете спать спокойно, зная, что даже если банк лопнет, ваши деньги вернут. Риск здесь стремится к нулю, но и доходность ограничена ставками ЦБ.
Ценные бумаги - другая история. Облигации федерального займа (ОФЗ) считаются почти безрисковыми, так как гарантом выступает государство. Однако при досрочном выходе из них вы зависите от рыночной цены. Если ключевая ставка растет, цена облигаций падает, и вы можете уйти в минус. Акции еще волатильнее: крупная стабильная компания может упасть в цене на 30% за месяц из-за новостей или геополитики.
Инвестиционные депозиты занимают промежуточную нишу. В большинстве структурированных продуктов существует «гарантированная полка»: даже если рынок рухнет, вы получите обратно тело депозита (или его большую часть) плюс небольшой фиксированный процент. Но помните: высокая заявленная доходность «до 25%» часто является маркетингом. Реальная выплата зависит от выполнения сложных условий (например, индекс должен вырасти ровно на 5%, а не на 4,9%).
| Параметр | Банковский вклад | ОФЗ / Облигации | Акции | Инвестиционный депозит |
|---|---|---|---|---|
| Гарантия капитала | До 1,4 млн руб. (АСВ) | Высокая (риск дефолта государства низкий) | Нет гарантии, возможна просадка >30% | Зависит от структуры (часто есть защита тела) |
| Типичная доходность | 14-15% годовых | 16-19% годовых (купон + курс) | 20-25%+ (на горизонте 5 лет) | Переменная, от 5% до 20%+ |
| Ликвидность | Низкая (потеря процентов при снятии) | Средняя (продажа по рыночной цене) | Высокая (торги ежедневно) | Низкая (обычно нет досрочного выхода) |
| Налоги | НДФЛ на проценты свыше лимита | НДФЛ на купоны и курсовой рост | НДФЛ на прибыль | Часто облагается НДФЛ как доход физлица |
Как ключевая ставка влияет на ваш выбор
В 2026 году мы живем в мире высоких ставок. Когда ключевая ставка Центробанка находится на уровне 15,5% и выше, ситуация на рынке меняется кардинально. Вклады начинают конкурировать с облигациями. Разница в доходности между хорошим вкладом и длинными ОФЗ сокращается до 1-2%. Для консервативного инвестора это сигнал: зачем брать риск рынка, если банк дает почти те же цифры?
Но вот парадокс: именно в периоды высоких ставок фондовый рынок часто проседает. Акции дешевеют, потому что деньги дороже, а бизнесам сложнее развиваться. Это идеальное время для покупки качественных компаний «со скидкой». Инвестиционный депозит здесь работает как страховка. Вы фиксируете базу, но получаете возможность заработать на восстановлении рынка, не продавая свои акции в панике, как это делают новички.
Если вы выбираете между чистым вкладом и инвестициями, ориентируйтесь на горизонт. На сроке до года вклад выгоднее из-за простоты и отсутствия налоговых сюрпризов. На сроке 3-5 лет и более побеждает диверсификация. Исторически акции обгоняют инфляцию и депозиты на длинной дистанции, но только если вы не пытаетесь угадать момент входа и выхода.
Практическая стратегия: как собрать портфель
Не стоит класть все яйца в одну корзину, даже если корзина называется «инвестиционный депозит». Профессионалы рекомендуют подход «ядра и спутников». Ядро - это ваша безопасность. Спутники - это потенциал роста.
- Ядро (60-70%): Традиционные вклады и короткие ОФЗ. Эти деньги должны быть доступны быстро и работать на сохранение покупательной способности. Используйте вклады с капитализацией процентов, чтобы сложный процент работал на вас.
- Спутник 1 (20-30%): Структурные продукты или паевые фонды. Здесь можно поискать повышенную доходность. Паевые фонды (ПИФы) хороши тем, что управляющие компании берут на себя рутину выбора бумаг. Доходность ПИФов иногда превышает 20%, но комиссия за управление съедает часть прибыли.
- Спутник 2 (10%): Прямые инвестиции в акции или золото. Золото показало доходность 32,7% за трехлетний период (пример 2020-2023 гг.), обогнав многие вклады. Акции экспортно-ориентированных компаний РФ остаются драйвером роста благодаря дивидендам.
Важный нюанс с налогами. Проценты по вкладам облагаются НДФЛ, если сумма процентов превышает необлагаемый минимум (рассчитывается от максимальной ключевой ставки года). По ценным бумагам налог платится с фактической прибыли. Инвестиционные депозиты часто имеют сложную налоговую схему, поэтому перед покупкой обязательно спрашивайте в банке: «Удерживаете ли вы НДФЛ автоматически или мне нужно подавать декларацию самому?».
Подводные камни и скрытые риски
Маркетинговые брошюры редко пишут о мелком шрифте. Вот три вещи, которые убьют вашу доходность в структурных продуктах:
- Барьеры убытков. В некоторых продуктах написано: «Защита капитала до -10%». Это значит, что если рынок упадет на 15%, вы теряете не только прибыль, но и 5% своих денег. Проверьте, есть ли полная защита тела депозита.
- Ликвидность. Большинство инвестиционных депозитов нельзя расторгнуть досрочно без потери всей накопленной доходности или с штрафом. В отличие от ОФЗ, которые можно продать в любой рабочий день биржи, этот инструмент замораживает деньги на весь срок.
- Комиссии и спреды. Банк зарабатывает на разнице между ценой покупки и продажи базового актива. Иногда реальная доходность оказывается ниже заявленной на 3-5% из-за внутренних комиссий.
Еще один миф: «Инвестиционный депозит лучше, чем самостоятельная торговля акциями». Для новичка - возможно. Но опытный инвестор знает, что комиссии банковских структурных продуктов часто выше, чем тарифы брокеров. Самостоятельное формирование портфеля из ОФЗ и нескольких голубых фишек требует знаний, но оставляет больше денег в вашем кармане.
Кому подходит такой инструмент?
Инвестиционные депозиты - не универсальный ответ. Они идеально подходят людям, которые:
- Боятся потерять основную сумму и хотят жесткой гарантии возврата.
- Не хотят следить за новостями, графиками и отчетами компаний.
- Имеют свободные деньги на срок от 1 года и готовы ждать окончания срока без возможности снятия.
- Хотят попробовать выйти на рынок, но не готовы открыть полноценный брокерский счет.
Если вы активны, разбираетесь в финансах и готовы к временным просадкам, классические брокерские счета с возможностью реинвестирования дивидендов принесут больше пользы. Гибридные продукты - это скорее компромисс для тех, кто ищет спокойствия.
Что надежнее: обычный вклад или инвестиционный депозит?
Обычный банковский вклад надежнее с точки зрения законодательства, так как он полностью защищен системой страхования вкладов (АСВ) до 1,4 млн рублей. Инвестиционный депозит имеет защиту только в рамках условий договора с банком. Если банк обанкротится, возврат средств по структурному продукту может занять больше времени или зависеть от реализации активов, хотя крупные банки обычно предлагают высокую степень надежности.
Можно ли досрочно снять деньги с инвестиционного депозита?
Чаще всего нет, либо это невыгодно. Условия досрочного расторжения зависят от конкретного продукта. Обычно при досрочном закрытии клиент получает обратно только номинальную сумму вклада без процентов, либо теряет всю накопленную переменную часть дохода. Перед открытием всегда уточняйте этот пункт в договоре.
Платится ли налог с доходов по инвестиционным депозитам?
Да, доход по таким продуктам обычно облагается НДФЛ (13% или 15% в зависимости от суммы дохода). Важно уточнить механизм уплаты: некоторые банки выступают налоговыми агентами и удерживают налог сами, в других случаях клиент обязан самостоятельно подать декларацию и заплатить налог в бюджет.
Что выгоднее сейчас: ОФЗ или вклад?
При текущей высокой ключевой ставке разница в доходности между короткими ОФЗ и вкладами минимальна (1-2%). Однако ОФЗ позволяют зафиксировать высокую ставку на длительный срок (5-10 лет), тогда как вклады чаще открываются на год. Если вы ожидаете снижения ставок в будущем, длинные ОФЗ могут дать дополнительный доход за счет роста их рыночной цены. Если нужна максимальная ликвидность и простота - выбирайте вклад.
Есть ли смысл вкладывать в золото вместо депозита?
Золото - хороший инструмент защиты от инфляции и кризисов, но оно не генерирует денежный поток (купонов или дивидендов). За последние годы золото показало высокую доходность, превосходящую многие вклады. Однако его цена может стоять на месте годами. Оптимально держать в золоте 5-10% портфеля как страховку, а не как основной источник дохода.