Знаете ли вы, что при стандартной аннуитетной схеме платежей первые пять лет вы в основном кормите банк? Да, ваши ежемесячные взносы идут на покрытие процентов, а тело долга тает так медленно, что это бесит. Но есть способ перехватить инициативу. Досрочное погашение ипотеки - это не просто возможность закрыть долг раньше, это инструмент управления личными финансами, который может сэкономить вам сотни тысяч, а то и миллионы рублей. Вопрос лишь в том, какую стратегию выбрать: резать срок или снижать платеж? И когда именно это делать, чтобы деньги работали на вас, а не сгорали впустую.
| Стратегия | Эффект для кошелька | Риски | Кому подходит |
|---|---|---|---|
| Сокращение срока | Максимальная экономия на процентах (до 50-70% от потенциальной переплаты) | Нет финансовой подушки, жесткий график | Тем, у кого стабильный доход и нет срочных целей |
| Уменьшение платежа | Скромная экономия, но рост ликвидности каждый месяц | Переплата остается высокой, срок не меняется | Новорожденные дети, риск потери работы, нестабильный доход |
| Комбинированная | Гибкость + частичная экономия | Сложнее контролировать процесс | Практичным людям, которые хотят страховку и экономию одновременно |
Почему время решает всё
Ипотека работает против вас в начале пути. Допустим, вы взяли 3 млн рублей под 21% годовых на 10 лет. Ваш ежемесячный платеж составляет около 56 400 рублей. Если вы внесете досрочно 300 000 рублей в первый же месяц и выберете сокращение срока, кредит закроется на 2 года и 5 месяцев раньше. Ваша экономия на процентах составит колоссальные 1,4 млн рублей. Это почти половина тела кредита!
Но если вы сделаете тот же шаг на пятом году кредита, эффект будет совсем другим. К тому моменту большая часть процентов уже уплачена, и база для их начисления меньше. Поэтому главное правило: чем раньше вы начинаете активно гасить тело долга, тем больше денег остается в вашем кармане. Эксперты рынка недвижимости, такие как Андрей Креер из INFULL, подчеркивают, что ранние годы - это «золотое окно» для агрессивного досрочного погашения.
Битва титанов: Срок против Платежа
Это классическая дилемма каждого заемщика. Давайте разберем её на цифрах, потому что абстракции здесь не работают.
Вариант А: Сокращение срока. Вы продолжаете платить столько же, сколько платили до этого (например, те же 56 400 рублей), но банк пересчитывает график так, чтобы вы закончили платить быстрее. Математически это самый выгодный путь. Проценты начисляются только на остаток долга. Чем быстрее уменьшается остаток, тем меньше процентов вы заплатите в будущем. В примере выше разница в экономии между сокращением срока и уменьшением платежа составила 530 000 рублей. Целая машина! Или ремонт. Или путешествие длиной в жизнь.
Вариант Б: Уменьшение платежа. Здесь банк оставляет срок прежним (те же 10 лет), но снижает вашу ежемесячную нагрузку. Из тех же 56 400 рублей платеж падает до 49 100 рублей. Разница всего 7 300 рублей в месяц. Звучит скромно? Для многих семей эти 7 тысяч решают вопрос: есть ли деньги на продукты премиум-класса или придется брать дешевые. Экономия на процентах тут значительно ниже - около 870 000 рублей вместо 1,4 млн. Но эта стратегия покупает вам спокойствие. Если завтра вас уволят, вам будет проще пережить паузу, платя меньшую сумму.
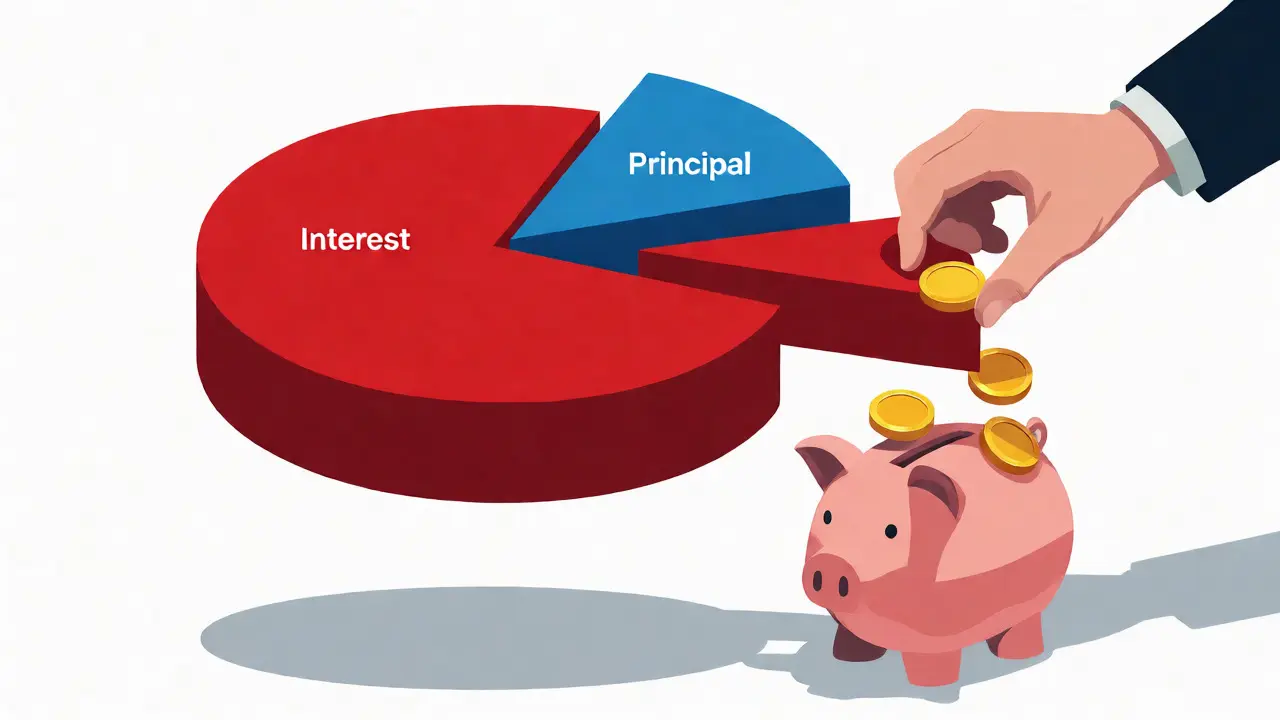
Хитрый ход: Комбинированная стратегия
А можно ли получить лучшее от двух миров? Можно. Это называется комбинированный подход или «стратегия двухходовой игры». Вот как она работает:
- Вы делаете крупный досрочный платеж и выбираете опцию «уменьшение платежа». Банк снижает ваш обязательный взнос, скажем, с 56 000 до 49 000 рублей.
- Вы не меняете свой бюджет и продолжаете переводить банку прежнюю сумму - 56 000 рублей.
- Разница в 7 000 рублей автоматически уходит на следующее досрочное погашение.
Что мы получаем? Во-первых, вы создали себе финансовую подушку безопасности. В трудный месяц вы можете заплатить только минимальные 49 000 рублей и не попасть на штрафы. Во-вторых, вы фактически гасите ипотеку быстрее, так как каждый месяц дополнительно скидываете 7 000 рублей в тело долга. За год это 84 000 рублей сверх графика. Это идеальный баланс между безопасностью и экономией.
Когда досрочное погашение невыгодно
Не всегда стоит спешить отдавать деньги банку. Есть ситуации, когда математика говорит «подожди».
- Высокая инфляция. Если инфляция опережает ставку по ипотеке (что часто бывает в России), ваши будущие платежи становятся «дешевле» в реальном выражении. Зачем платить сегодня рублем, который стоит дороже, если завтра можно заплатить обесцененным рублем? В таких условиях лучше сохранить деньги на депозитах или инвестициях, которые обгоняют инфляцию.
- Дорогие долги. Если у вас есть кредитная карта с ставкой 30-40% годовых, сначала гасите её. Ипотека под 15-20% - это «дешевый» долг по сравнению с потребкредитами.
- Финишная прямая. Если до конца ипотеки осталось 2-3 года, вы уже выплатили большую часть процентов. Досрочное погашение сейчас даст мизерную экономию, которая не окупит потерю ликвидности (доступа к живым деньгам).
Инструменты и лайфхаки
Как технически правильно делать досрочные платежи, чтобы не потерять деньги?
1. Дата платежа. Всегда делайте дополнительный взнос в дату основного платежа или сразу после него. Если внести деньги посреди месяца, банк может частично списать проценты за прошедшие дни, и в тело долга попадет меньше средств. Цель - направить максимум денег на погашение основного долга.
2. Налоговый вычет. Не тратьте возврат НДФЛ (до 260 000 рублей) на новые айфоны. Направьте его на досрочное погашение. Это «чистые» деньги государства, которые мгновенно снижают базу для начисления процентов.
3. Метод «13-й зарплаты». Если вы не можете позволить себе крупные разовые суммы, добавьте к каждому ежемесячному платежу 10-15%. Или откладывайте одну зарплату в год и кидайте её в ипотеку. Психологически это легче воспринимается, чем единовременный удар по бюджету в 500 тысяч.
Рефинансирование как старт
Если ваша ставка была оформлена давно и она выше текущих рыночных предложений, рассмотрите рефинансирование. Снижение ставки даже на 1-2% позволяет либо резко сократить платеж, либо, сохранив старый платеж, начать быстрее гасить тело долга. Многие банки (Сбербанк, ВТБ, Альфа-Банк) позволяют выбирать стратегию досрочного погашения прямо в личном кабинете без визита в отделение. Главное - внимательно читать договор: некоторые старые программы могли предусматривать мораторий на досрочное погашение в первые месяцы, хотя сейчас это редкость.
В конечном счете, досрочное погашение - это не самоцель, а средство. Если ваша цель - свобода от долгов любой ценой, выбирайте сокращение срока. Если цель - комфортная жизнь здесь и сейчас, выбирайте уменьшение платежа или комбинированный метод. Просчитайте варианты в калькуляторе своего банка, посмотрите на цифры и примите решение, которое не заставит вас нервничать в конце месяца.
Что выгоднее: сокращать срок или уменьшать платеж?
Математически выгоднее сокращать срок кредита. Это приводит к максимальной экономии на процентах, так как тело долга уменьшается быстрее, и база для начисления процентов снижается стремительнее. Однако уменьшение платежа дает финансовую безопасность, позволяя снизить ежемесячную нагрузку на бюджет.
Можно ли досрочно погашать ипотеку частями?
Да, практически все российские банки разрешают частичное досрочное погашение в любой сумме, превышающей минимальный порог (обычно от 10 000 до 50 000 рублей). Это можно делать хоть каждый месяц, хоть раз в год.
Когда лучше делать досрочный платеж: в начале или в конце месяца?
Оптимально делать досрочный платеж в дату регулярного платежа или на следующий день после него. Так сумма полностью пойдет на погашение основного долга, минуя этап начисления процентов за текущий расчетный период.
Есть ли комиссии за досрочное погашение ипотеки?
По закону РФ (ФЗ №284) комиссии за досрочное погашение ипотечных кредитов запрещены. Банки могут требовать только уведомление о намерении погасить кредит заранее (обычно за 30 дней, но многие онлайн-сервисы принимают заявки в день оплаты).
Стоит ли использовать налоговый вычет для досрочного погашения?
Да, это одна из самых эффективных тактик. Возврат НДФЛ (до 260 000 рублей) является «безвозвратными» средствами для вас, поэтому направление их на снижение тела долга мгновенно уменьшает будущую переплату по процентам без ущерба для вашего текущего дохода.
Dmitry Sklema
Слушайте, хватит уже этой либеральной чуши про «комфортную жизнь здесь и сейчас». Если вы берете ипотеку под 21% годовых и при этом думаете о премиальных продуктах или путешествиях длиной в жизнь, то вы просто не умеете считать деньги. Это не философия, это чистая математика и здравый смысл. Каждый месяц, когда вы платите банку вместо того, чтобы гасить тело долга, вы буквально дарите им свои деньги. Вы работаете на банк, а не на себя.
Стратегия сокращения срока - это единственно верный путь для любого разумного человека. Да, график жесткий. Да, придется затянуть пояса. Но зато через несколько лет вы будете свободным человеком, которому не нужно кланяться кредитору. А те, кто выбирает уменьшение платежа, просто покупают себе иллюзию безопасности за огромные переплаты. Они боятся ответственности и предпочитают платить больше, лишь бы чувствовать себя чуть более расслабленно каждый месяц. Это слабость характера, замаскированная под финансовую грамотность.
И не надо мне тут рассказывать про инфляцию и обесценивание рубля. При ставке 21% инфляция вас не спасет, если у вас нет инвестиций с доходностью выше этой ставки. А где вы видели такие безрисковые инструменты? Их нет. Поэтому единственный надежный способ победить систему - это агрессивно сокращать срок кредита. Не бойтесь боли, боль временна, а долг вечен, пока вы его не закроете. Проснитесь уже наконец-то!
Nastya Susoeva
Как же я устала от этого цинизма... 💔 Мы ведь живые люди, а не калькуляторы. Когда у тебя на руках младенец, который плачет в три часа ночи, а ты считаешь копейки до зарплаты, тебе не нужна «свобода любой ценой», тебе нужен воздух. Уменьшение платежа - это не слабость, это акт милосердия к самому себе. Это возможность дышать, когда мир давит со всех сторон.
Вы говорите о математике, но игнорируете психологию. Стресс от жесткого графика убивает здоровье быстрее, чем проценты по кредиту. Я видела семьи, которые экономили на всем ради досрочного погашения, а потом разводились, потому что не могли позволить себе даже кино или ужин вне дома. Счастье нельзя купить за сэкономленные миллионы, если эти миллионы были добыты ценой сломанных нервов.
Комбинированная стратегия - это мудрость. Это баланс между долгом перед банком и долгом перед собой. Не нужно быть героем войны, чтобы иметь право на спокойный сон. Иногда тишина в душе стоит дороже, чем экономия на процентах.
Pavel Ignatev
Ребята, давайте без драмы! 😊 Главное - это ваш личный комфорт и безопасность. 🛡️
Я всегда советую своим клиентам начинать с малого. Даже если вы выберете стратегию «уменьшение платежа», главное - продолжать платить ту же сумму, что и раньше. Разница уходит на досрочку. Так вы создаете подушку безопасности. 💰
Не бойтесь ошибок. Банк не съест вас за один просроченный день. Настройте автоплатеж, следите за новостями по рефинансированию и действуйте спокойно. У вас всё получится! 🚀
Елена Иванова
Ваша позиция, Дмитрий, настолько примитивна, что аж стыдно читать. Вы путаете жадность с финансовой грамотностью. Ипотека под 21% - это не повод для героизма, это повод задуматься о том, почему вы вообще согласились на такую ставку. Интеллектуально развитый человек сначала снизит ставку через рефинансирование, а потом будет думать о стратегии. А вы предлагаете людям страдать ради абстрактной «экономии», игнорируя тот факт, что ликвидность денег сегодня важнее гипотетических миллионов завтра.
Кроме того, ваша агрессивность только подчеркивает вашу неуверенность в своих знаниях. Настоящий эксперт говорит тихо и оперирует фактами, а не эмоциями. Ваш подход подходит только тем, кто боится рынка и предпочитает прятать голову в песок долговых обязательств. Грамотно расставьте приоритеты: сначала инвестиции, обгоняющие инфляцию, потом ипотека. А не наоборот.
Andrii Liubivyi
Позвольте мне внести некоторую ясность в этот эмоциональный дискурс. Мне кажется, мы упускаем из виду фундаментальный аспект вопроса: природу денежной массы. В условиях высокой волатильности и непредсказуемости экономической политики государства, фиксация обязательств в твердой валюте (рубле) может быть рискованной стратегией. Однако, как ни парадоксально, именно нестабильность делает раннее погашение выгодным с точки зрения снижения риска банкротства.
Но давайте будем честны: большинство заемщиков не обладают достаточной дисциплиной для реализации комбинированной стратегии. Они тратят разницу между старым и новым платежом на импульсивные покупки. Поэтому формально правильный ответ зависит не от математики банка, а от психологии конкретного индивида. Для меня лично, как для человека ценящего предсказуемость, сокращение срока является единственным логичным выбором, несмотря на потерю ликвидности.
Nikita Walters
Интересный взгляд. Но есть нюанс с налоговым вычетом, который многие забывают. Возврат НДФЛ можно использовать для досрочного погашения процентов или тела долга. Это реально работает. Также важно учитывать мораторий на досрочное погашение, если он был в договоре. Сейчас его редко ставят, но лучше проверить. В остальном, выбор стратегии действительно индивидуален.
Sergey Yasa
Ага, щас! 🙄 Вы там все такие умные сидите, а я вот взял ипотеку под 18%, а сейчас предлагают под 16%. Что делать? Бежать в банк рефинансироваться или ждать падения ставок? И вообще, кто сказал, что досрочка обязательна? Я лучше эти деньги в бизнес вложу, может, оно отобьется быстрее, чем банк мне начислит. Или куплю акции Газпрома. Там тоже рост есть. Зачем добровольно отдавать деньги государству-монополисту?
Алина Герасимова
Только наши люди могут брать ипотеку под 20+ процентов и еще спорить о стратегии. Запад бы давно закрыл кредит и жил припеваючи. А мы терпим, потому что нам внушили, что недвижимость - это святое. Досрочное погашение - это способ освободиться от кабалы, которую сами же на себя надели из-за низких доходов и высоких аппетитов банков. Не надо искать оправдания в «комфорте», когда вокруг кризис. Экономьте на теле долга, пока рубль не рухнул окончательно. Это патриотично и разумно.